「経理を丸投げしたい」と考えたとき、実際に外部へ渡せるのは経理業務の一部です。記帳・請求・給与の定型オペレーションは委託しやすい一方、振込の最終承認や税務判断は社内か税理士(有資格者)に残ります。本記事では、丸投げできる範囲とできない範囲を業務別に切り分け、社内・BPO・税理士の役割分担表、初月に揃える資料チェックリスト、定常運用で毎月渡すものを具体的に整理します。「どこまで頼めるか」「何を準備すればいいか」が決まれば、見積依頼も契約もぶれにくくなります。
※当記事はアフィリエイト広告を利用しています。リンクからの登録・契約で当サイトに報酬が発生する場合があります。
※業務範囲・料金・法改正は変更されます。本記事は2026年7月時点の一般的な整理です。契約前に見積書・契約書・各社の公式説明を正としてください。税務申告・税務代理は税理士(有資格者)のみが行えます。
検証・更新日: 2026-07-31(既存公開記事・一次情報の整理。個別契約条件は未実測)
この記事で分かること
- 「経理の丸投げ」で実際に外部へ渡せる範囲と、渡せない範囲
- 記帳・請求・給与・税務まわりの業務別切り分け表
- 社内・経理BPO・税理士の三者による役割分担の型
- 導入初月に揃える資料チェックリスト(口座・証憑・ルール)
- 定常運用で毎月渡すもの/社内に残すものの一覧
- 失敗しやすい丸投げの仕方と、次に読むべき記事への分岐
外注そのものの適否をまだ迷っている段階なら、先に経理アウトソーシングのメリット・注意点(#104)を読んでください。契約時のリスクや失敗パターンは経理代行の失敗例と防ぎ方(#105)で扱っており、本記事では深掘りしません。ここでは「何をどこまで渡すか」「何を準備するか」に絞ります。
「丸投げ」の誤解(どこまで任せられるか)
「丸投げ」という言葉には、実務上の誤解が三つ含まれています。契約前にこの三つを解いておくと、見積のズレと運用開始後の失望が大きく減ります。
誤解1: 丸投げ=経理業務が社内からゼロになる
なりません。どの委託形態でも、証憑(領収書・請求書・通帳明細)を渡す作業と、支払・請求の最終承認は社内に残ります。外部の担当者は、受け取った資料とルールの範囲でしか処理できないためです。「丸投げした後も社長の時間が週に数時間残る」のは設計不良ではなく、正常な姿です。
誤解2: 丸投げ=税務申告まで含まれる
含まれないことが一般的です。記帳代行・経理BPOが行えるのはオペレーション(入力・集計・データ作成)までで、税務申告・税務相談・税務代理は税理士(有資格者)だけが行える業務です。BPO会社が「申告まで対応」とうたう場合も、実際は提携税理士との個別契約になっているのが通常です。この境界の詳細は経理代行と税理士の違い(#102)で整理しています。
誤解3: 丸投げ=準備なしで始められる
始められません。初月は口座情報・証憑・科目ルールの受け渡しが必要で、ここを省くと質問の往復が増え、試算表の完成が遅れます。準備物は本記事後半のチェックリストで具体化します。
三つの誤解を除いたうえで「丸投げ」を定義し直すと、次のようになります。
| 項目 | 丸投げのイメージ | 実際に成立する形 |
|---|---|---|
| 業務の範囲 | 経理全部 | 定型オペレーション(記帳・請求・給与計算など契約で定めた範囲) |
| 社内の作業 | ゼロ | 証憑の提出・例外の説明・最終承認が残る |
| 税務 | 申告まで込み | 税理士(有資格者)との別契約が前提 |
| 開始まで | 申し込めば即日 | 初月は資料準備とルール合わせの期間 |
| 責任 | 全部外部 | 承認・税務判断の責任は社内/税理士に残る |
この「実際に成立する形」を前提に、次章から範囲を業務別に切り分けます。
範囲の切り分け表(記帳・請求・給与・税務まわり)
経理業務を「記帳」「請求・入金」「支払」「給与」「税務まわり」の5領域に分け、それぞれ委託しやすい部分と社内に残る部分を一覧にします。◎=委託しやすい定型、△=契約次第・条件付き、×=委託できない(または社内・税理士に残す)の3段階です。
| 領域 | 業務 | 委託 | 補足 |
|---|---|---|---|
| 記帳 | 仕訳入力(証憑からの起票) | ◎ | 記帳代行・BPOの中心業務 |
| 記帳 | 証憑の整理・スキャン | △ | 原本回収込みは対応会社が限られ、料金も変わる |
| 記帳 | 月次試算表の作成 | ◎ | 提出日と形式を契約で固定する |
| 記帳 | 科目ルール・会計方針の決定 | × | 社内と税理士で決め、外部はルールに従う側 |
| 請求・入金 | 請求書の作成・発行 | △ | 下書きまでか本発行までかで契約が分かれる |
| 請求・入金 | 入金消込 | ◎ | 入金データと請求データの照合。定型化しやすい |
| 請求・入金 | 督促・回収交渉 | × | 取引先との交渉は社内判断が必要 |
| 支払 | 支払データ(振込データ)の作成 | ◎ | 総合振込データ作成までは委託しやすい |
| 支払 | 振込の実行・最終承認 | × | 資金移動の権限は社内に残すのが原則 |
| 給与 | 給与計算(勤怠集計後の計算) | △ | 給与計算代行や社労士業務との境界を契約で確認 |
| 給与 | 勤怠の確定・人事評価 | × | 労務判断は社内 |
| 税務まわり | 消費税区分の入力補助 | △ | ルールに沿った入力までで、判断は税理士へ |
| 税務まわり | 決算・税務申告・税務相談・税務代理 | × | 税理士(有資格者)のみ。BPOは行えない |
| 税務まわり | 年末調整の計算実務 | △ | 対応可否が会社により分かれる。範囲を明記して確認 |
読み方のポイントは三つです。
- ◎の共通点は「ルール化できる反復作業」であること。逆に×の共通点は「判断・承認・交渉・資格」のどれかが絡むことです。
- △は見積の分かれ目です。同じ「経理代行 月額3万円」でも、請求書の本発行や年末調整を含むかで総額が変わります。△の項目こそ、見積依頼文に「含む/含まない」を明記してください。金額の見方は経理代行の料金相場(#101)を参照してください。
- 記帳中心かオペ全体かで委託先の類型が変わります。 記帳と試算表だけなら記帳代行、請求・支払・給与まで含めるなら経理BPOが候補です。類型ごとの違いは記帳代行サービス比較(#103)にまとめています。
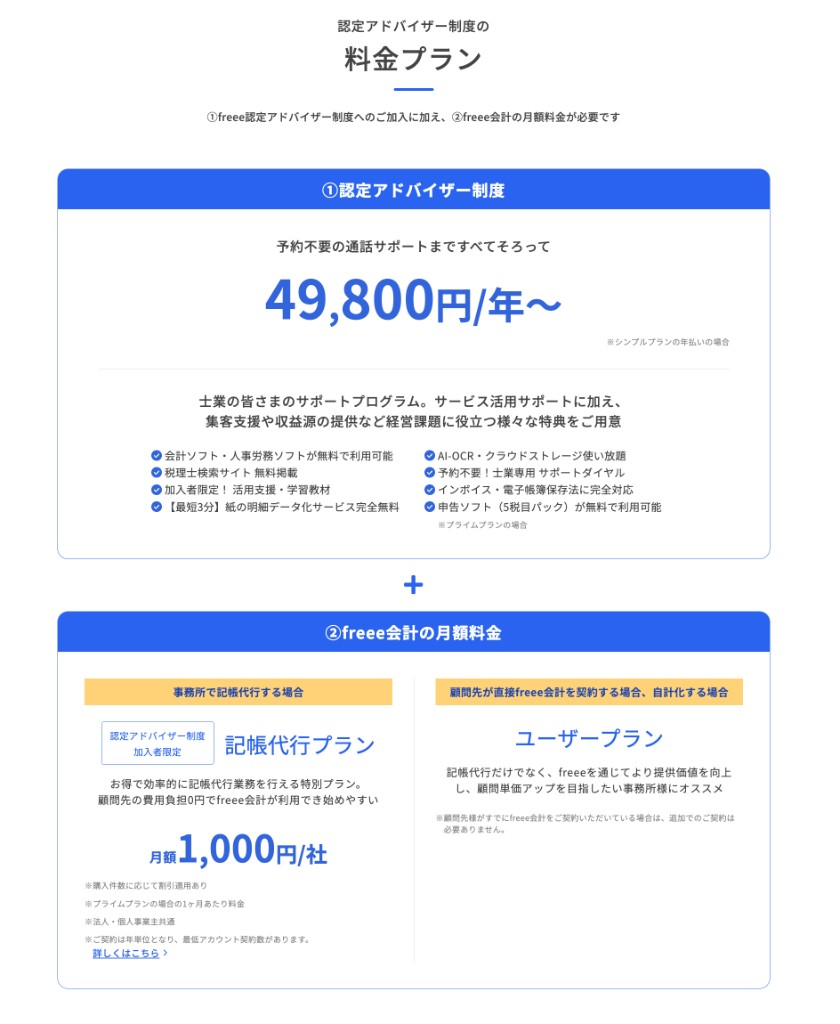
公開ページの料金説明にも「対応範囲」の記載はありますが、上の表の△に当たる項目は個別見積にならないと確定しないことが多いです。範囲表を自社版に書き換えてから問い合わせると、各社の回答を同じ土俵で比較できます。
社内・BPO・税理士の役割分担
範囲を切り分けたら、次は「誰が何を持つか」を三者で固定します。中小企業で最も再現性が高いのは、社内=判断と承認、BPO=定型オペレーション、税理士=税務の専門判断という分担です。
| 役割 | 社内 | 経理BPO(記帳代行含む) | 税理士(有資格者) |
|---|---|---|---|
| 日々の入力・起票 | 例外の説明のみ | ◎ 主担当 | — |
| 証憑の提出 | ◎ 主担当 | 受領・確認 | — |
| 請求書発行 | 最終確認・承認 | 下書き〜発行(契約次第) | — |
| 支払 | ◎ 振込実行・最終承認 | 振込データ作成まで | — |
| 給与 | 勤怠確定・支給承認 | 計算実務(契約次第) | — |
| 月次試算表 | 数字の確認・経営判断 | ◎ 作成・提出 | 内容のレビュー(顧問契約次第) |
| 科目ルール・会計方針 | 決定に関与 | ルールに従い運用 | ◎ 助言・決定支援 |
| 決算・申告・税務相談 | 資料提供 | 決算資料の下準備まで | ◎ 独占業務 |
| 例外取引の判断 | ◎ 一次判断 | エスカレーション | 税務に関わる場合の最終判断 |
この表で重要なのは、縦に見ると各者の負荷が想像できることです。社内の列には「提出・承認・判断」が並びます。つまり丸投げ後も社内に残るのは、作業量は少ないが責任の重い仕事です。ここを兼務者や社長が確実に回せるかが、丸投げが機能するかの分かれ目になります。
三者の連絡経路も先に決める
役割分担表とセットで、連絡経路を1本化してください。よくある詰まり方は「BPOからの確認事項が社長・経理担当・税理士に散らばり、誰も返さない」パターンです。
- BPOからの質問窓口: 社内の1名に固定(不在時の代理も決める)
- 税務に関わる質問: 窓口経由で税理士へ転送するルールにする
- 回答期限: 「2営業日以内に返す。返せない場合は保留と伝える」など単純な約束にする
一人社長・小規模の場合
経理担当がいない一人社長では、社内の列を全部自分が持つことになります。その場合は承認と証憑提出だけに絞り、それ以外を委託と会計ソフトに寄せる設計が現実的です。具体的なフローは一人社長の経理を外注する方法(#27)に手順があります。
会計ソフトはこの分担の土台になります。freee やマネーフォワード クラウド会計を社内・BPO・税理士の三者が同じデータを見る場にすると、資料の受け渡しと質問の往復が減ります。プランと料金はfreee公式はこちらとマネーフォワード公式はこちらで確認してください(金額は画面・契約が正)。
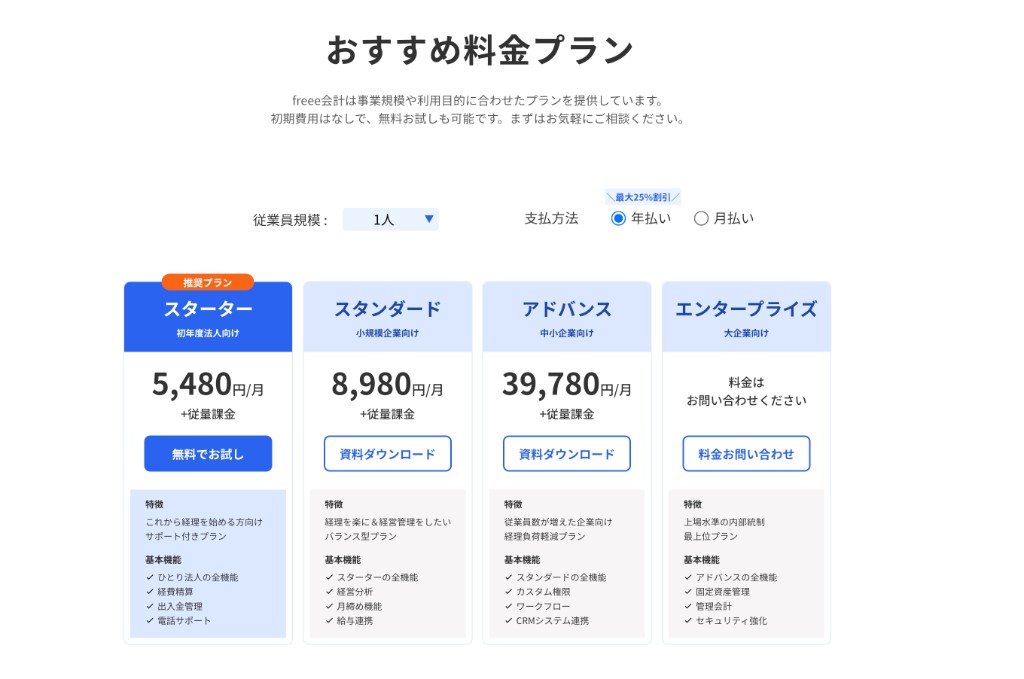
ソフトの月額は、委託費と別にかかる基準線のコストです。「ソフトは誰の名義で契約し、誰が管理者権限を持つか」も役割分担の一部として決めてください。原則は社内名義・社内が管理者です。委託先名義にすると、解約時のデータ引き継ぎで困ります。
初月に揃える資料チェックリスト
導入初月は、資料の受け渡しがそのまま立ち上がり速度になります。次の表は、キックオフまでに社内で揃える資料の一覧です。「ある/ない/どこにあるか不明」の3値で埋めてください。
| # | 分類 | 資料 | 補足 |
|---|---|---|---|
| 1 | 会社基本 | 会社の基本情報(登記・事業内容・締日/支払日) | 見積段階で提示していれば再利用 |
| 2 | 会計データ | 会計ソフトのログイン権限(閲覧または入力) | 権限は最小限から。管理者権限は渡さない |
| 3 | 会計データ | 直近の試算表・仕訳データ(前期末+当期分) | 過去分の遡及入力が要るかの判断材料 |
| 4 | 銀行・カード | 通帳明細(またはネットバンキングの明細CSV/連携) | 参照権限のみ。振込権限は渡さない |
| 5 | 銀行・カード | 法人カードの明細 | 連携済みなら連携設定の共有のみ |
| 6 | 証憑 | 領収書・請求書(受領分)の保管場所と渡し方 | 紙かスキャンか、頻度と締日を決める |
| 7 | 売上側 | 発行済み請求書の控え・請求管理表 | 入金消込を委託する場合は必須 |
| 8 | 給与 | 従業員一覧・給与規程・勤怠データの形式 | 給与計算を含む場合のみ |
| 9 | ルール | よく使う勘定科目と例外の扱いメモ | 完璧なマニュアル不要。A4で1枚から |
| 10 | ルール | 「これは社長確認」リスト(高額支払・新規取引先など) | エスカレーション基準になる |
| 11 | 関係者 | 顧問税理士の有無・連絡先・現在の分担 | 三者の役割分担表に反映 |
| 12 | 契約 | NDA・業務委託契約書・見積書の最終版 | 口頭合意はメールで文面化 |
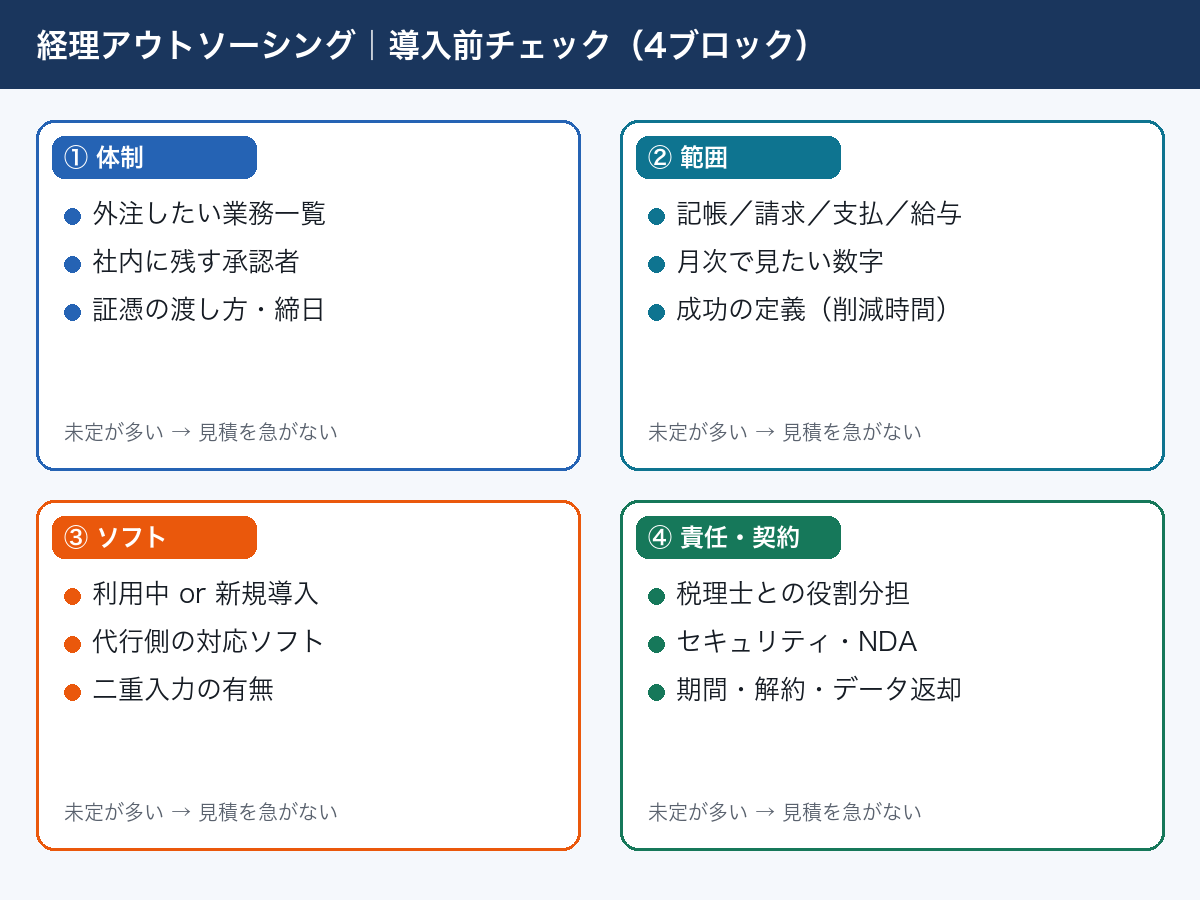
上の図解(#104の導入前チェック)は契約前の判断用ですが、初月の資料準備でもそのまま使えます。「体制・範囲・ソフト・責任」の4ブロックのうち、初月は特にソフト(#2〜5)とルール(#9〜10)の遅れが立ち上がりを止めます。
揃える順番の目安(キックオフ前2週間)
- 1週目前半: #2〜5(会計データ・銀行・カード)。権限付与とCSV出力は情報システム側の作業が絡むため最初に着手する
- 1週目後半: #6〜8(証憑・請求・給与)。保管場所の確定と、渡し方(共有フォルダかソフト上か)の決定
- 2週目: #9〜11(ルール・関係者)。科目メモは過去3ヶ月の仕訳を見ながら書くと1〜2時間で終わる
- キックオフ当日: #12の契約書類と、この表の「不明」欄の共有。不明を隠さず伝えた方が、初月の手戻りが減る
初月は資料準備とすり合わせで、社内工数がむしろ一時的に増えます。これは#104でも触れた立ち上がりコストで、2〜3ヶ月目に定常へ移る前提で計画してください。
定常運用で渡すもの/社内に残すもの
初月を越えたら、毎月の受け渡しを定型化します。「毎月渡すもの」「都度渡すもの」「社内に残すもの」の三つに分けると迷いません。
| 区分 | 内容 | 頻度・タイミングの目安 |
|---|---|---|
| 毎月渡す | 領収書・受領請求書(スキャンまたは原本) | 締日の3〜5営業日前までに揃える |
| 毎月渡す | 通帳・カード明細(連携済みなら不要) | 月初に前月分を確定 |
| 毎月渡す | 発行請求書の情報(金額・宛先・期日) | 発行締切から逆算して渡す |
| 毎月渡す | 勤怠確定データ(給与計算を含む場合) | 給与計算開始日までに確定 |
| 都度渡す | 新規取引先の情報・契約書 | 発生時。科目と消費税区分の判断材料になる |
| 都度渡す | 例外取引の説明(高額・イレギュラー入金など) | 質問を待たず先回りで一言添える |
| 都度渡す | 人の入退社・昇給などの変更情報 | 給与・社保まわりの計算前提が変わるため即時 |
| 社内に残す | 振込の実行・支払の最終承認 | 資金移動の権限は外に出さない |
| 社内に残す | 請求書発行の最終承認・督促の判断 | 取引先との関係判断は社内 |
| 社内に残す | 会計ソフト・銀行の管理者権限 | 委託先には作業用の最小権限のみ |
| 社内に残す | 月次試算表の確認と経営判断 | 「数字を見る時間」を毎月固定する |
| 社内に残す | 税務判断の依頼(税理士へ) | BPO経由でなく契約当事者として依頼する |
運用を安定させるコツは、受け渡しをカレンダー化することです。「締日の3営業日前までに証憑完了 → 締日から5営業日で試算表」のように日付で固定すると、遅れの原因が社内か委託先かをすぐ切り分けられます。試算表の提出が毎月遅れる場合、原因の多くは表の上段(渡すもの)の遅れです。
もう一つのコツは、社内に残した項目を「やる時間」ごと固定することです。承認と数字確認は作業量こそ少ないものの、後回しにすると委託先の作業が止まります。月2回・各30分など、カレンダーに繰り返し予定として入れてください。
向いていない丸投げの仕方
範囲と準備の設計を飛ばした丸投げは、委託先がどこであっても機能しにくいです。除外型で挙げます。
| 向いていない丸投げ | なぜ機能しないか | 代わりにやること |
|---|---|---|
| 「経理が分からないので全部お任せで」 | 承認・判断まで移せず、責任の空白ができる | 本記事の切り分け表で◎だけ先に渡す |
| 振込・支払の権限ごと渡す | 資金事故時の統制が効かない | 振込データ作成までに限定し、実行は社内 |
| 税務申告までBPOに期待する | 税理士(有資格者)の独占業務のため成立しない | 税理士と別契約し、三者の分担表を作る |
| 資料を渡さず「察して処理」を求める | 証憑とルールがない処理は原理的に不可能 | 初月チェックリスト#9〜10のメモを先に作る |
| 段ボールの領収書を年1回まとめて渡す | 月次が作れず、経営に使える数字にならない | 月次の締日と渡し方を決めてから契約する |
| 管理者権限・名義を委託先に移す | 解約時にデータと権限が戻らないリスク | ソフト・銀行は社内名義、委託先は最小権限 |
このどれかに当てはまる状態で契約すると、#105で整理した失敗パターン(範囲不足・責任の押し合い・立ち上がり誤認)に入りやすくなります。逆に言えば、範囲表と資料チェックリストが埋まっていれば、丸投げに近い運用は現実的に成立します。
FAQ
Q1. 結局、経理は何割くらい丸投げできますか?
作業時間ベースでは、記帳・請求・支払データ・給与計算などの定型オペが大半を占めるため、時間の多くは外部化できます。ただし承認・例外判断・税務判断は残るので、「業務が10割消える」ことはありません。割合の断定より、本記事の切り分け表で◎△×を自社の業務一覧に当てはめる方が正確です。
Q2. 記帳だけ丸投げして、請求や給与は社内のままでもいいですか?
問題ありません。むしろ記帳+試算表だけを先に渡し、運用が安定してから請求・給与を追加する段階導入は、初月の混乱を抑えやすい進め方です。類型ごとの対応範囲は記帳代行サービス比較(#103)を参照してください。
Q3. 税理士に頼めば記帳から申告まで全部丸投げできますか?
顧問契約に記帳代行を含むパッケージを持つ税理士事務所はあります。その場合は一者で完結しますが、記帳専門と比べて単価と範囲の考え方が異なることが多いです。税理士とBPOの守備範囲の違いは経理代行と税理士の違い(#102)で整理しています。
Q4. 資料の準備ができているか自信がありません。何から始めるべきですか?
初月チェックリストの#2〜5(会計ソフト・銀行・カードのデータ)から着手してください。ここが揃うだけで委託先は過去分の状態を把握でき、必要な残りの資料を具体的に指示してもらえます。科目ルールのメモ(#9)は完璧を目指さず、A4で1枚から始めて運用の中で育てる前提で十分です。
Q5. 丸投げの費用はどのくらい見ておくべきですか?
範囲(記帳のみか、請求・給与込みか)と件数で大きく変わるため、本記事では金額を断定しません。月額の見かけではなく、初期費用・超過単価・繁忙月加算を含めた総額で比較する見方を経理代行の料金相場(#101)にまとめています。
Q6. 会計ソフトを使っていなくても丸投げできますか?
紙の証憑を渡して処理してもらう運用も可能ですが、二重入力や転記の分だけ工数と料金が乗りやすくなります。委託と同時にfreee またはマネーフォワード クラウド会計へ寄せると、三者で同じデータを見られる分担が組みやすいです。最新のプラン条件はfreee公式はこちらとマネーフォワード公式はこちらで確認してください。
まとめ
- 「丸投げ」で外部化できるのはルール化できる定型オペ。証憑の提出・最終承認・税務判断は社内と税理士(有資格者)に残る
- 範囲は記帳・請求・支払・給与・税務まわりの5領域で切り分け、△(契約次第)の項目を見積依頼文に明記する
- 役割分担は「社内=判断と承認、BPO=オペ、税理士=税務」の三者表で固定し、質問窓口を1本化する
- 初月は12項目の資料チェックリストを2週間で揃える。会計データ・銀行明細・科目メモが立ち上がり速度を決める
- 定常運用は「毎月渡す/都度渡す/社内に残す」の三分類をカレンダー化し、権限と名義は社内に残す
範囲と準備が固まったら、次は金額の見方(#101)と委託先の類型比較(#103)へ進み、契約前の最終確認は失敗回避の10項目(#105)で締めてください。丸投げが上手くいくかは、委託先の当たり外れより、渡す範囲と資料を先に決められるかで決まります。
コメント