経理アウトソーシングは「丸投げすれば楽になる」施策ではありません。業務負荷や採用コストを下げられる一方で、情報連携・品質・隠れた社内工数・責任分界が曖昧だと、かえって経営判断が遅れます。本記事ではメリットと注意点を同量で整理し、導入前に自分で確認できるチェックリストと「向く会社/向かない会社」の見分け方を示します。料金の数字や各社のおすすめ1位は断定しません。見積・契約が正です。
※当記事はアフィリエイト広告を利用しています。リンクからの登録・契約で当サイトに報酬が発生する場合があります。
※業務範囲・料金・法改正は変更されます。本記事は2026年7月時点の一般的な整理です。契約前に見積書・契約書・各社の公式説明を正とします。税理士業務は有資格者のみが行えます。
検証・更新日: 2026-07-28(既存公開記事・一次情報の整理。個別見積は未実測)
この記事で分かること
- 経理アウトソーシング(記帳代行・経理BPO・税理士顧問)の位置づけ
- メリット(業務負荷・属人化・採用コスト)と注意点(連携・品質・隠れ工数・責任)の対比
- 導入前チェックリスト(体制・範囲・ソフト・責任分界)
- 向く会社・向かない会社の除外型判断
- 次に読むべき記事(料金・類型・失敗回避)への分岐
料金の相場感は経理代行の料金相場(#101)、記帳代行の選び方は記帳代行サービス比較(#103)、役割の境界は経理代行と税理士の違い(#102)、一人社長の進め方は一人社長の経理を外注する方法(#27)を参照してください。
経理アウトソーシングとは(内製・ソフト・BPO・税理士の位置)
ここでいう経理アウトソーシングは、社内経理の一部または大部分を外部に委託する運用です。呼び方は「記帳代行」「経理代行」「経理BPO」「バックオフィス代行」などがあり、名称だけでは範囲が分かりません。まず次の4層で位置を押さえてください。
| 層 | 役割の目安 | 典型的な中身 |
|---|---|---|
| 内製 | 社内で処理・承認 | 入力・請求・支払承認・給与・月次確認 |
| 会計ソフト | 自計化の土台 | 仕訳候補・請求・連携。判断は人が行う |
| 記帳代行/経理BPO | オペレーションの外部化 | 入力〜試算表、請求・支払データ、給与計算など(契約次第) |
| 税理士(有資格者) | 税務・会計の専門判断 | 相談・決算・申告・税務代理(個別契約) |
ソフトは外注の代替ではありません。 freee やマネーフォワード クラウド会計は、自計化や代行側の作業基盤になります。外注の前にソフトを整えるか、外注と同時に選定するかは、社内の入力頻度と承認フロー次第です。ソフト未導入のまま紙の証憑だけ渡す運用も可能ですが、二重入力や転記ミスが増えやすいため、中長期ではクラウド会計への寄せを検討してください。
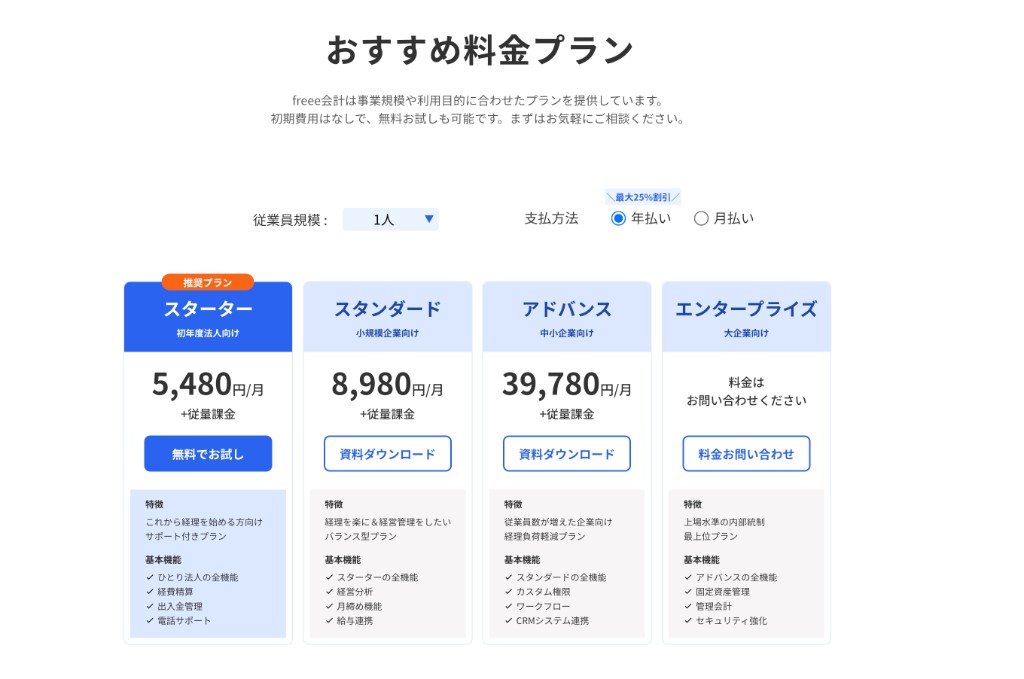
自計化コストの基準線として、会計ソフトのプラン画面を確認しておくと、代行見積との比較がしやすくなります。最新プランはfreee公式はこちらとマネーフォワード公式はこちらで確認してください(金額は画面・契約が正)。
会計ソフト比較の詳細はクラウド会計ソフト比較【中小企業】(#23)、AI寄りの代行類型はAI経理代行サービス比較(#26)にまとめています。
メリット(業務負荷・属人化・採用コスト)
メリットは「楽になる」ではなく、経営が止まらない状態に近づくことです。代表的な3点を、注意点と対になる形で書きます。
1. 業務負荷の平準化
月末・決算前に経理が詰まる会社では、入力・請求・支払データ作成を外部に渡すと、社長・管理部長の残業が減りやすいです。特に従業員5〜50名で経理専任が薄い組織では、ピーク時だけ人が足りない問題が起きやすいです。
効果が出やすい条件:
- 証憑(領収書・通帳・カード)の受け渡しルールが決められる
- 月次の締日を守れる(遅れが常態化していない)
- 「全部丸投げ」ではなく、承認は社内に残す設計ができる
実務では、まず「毎月必ず遅れる作業」を書き出してください。例: カード明細の入力、請求書発行、入金消込、給与計算の前処理。そのうちルール化できる定型だけを外注候補にします。例外だらけの作業を先に渡すと、説明コストが外注費を上回ります。
2. 属人化の緩和
「この人しか科目が分からない」「通帳の見方が属人」状態は、退職・病欠で止まります。外注は、手順書・科目ルール・チェックリストを外部と共有する契機になります。属人化そのものが消えるわけではなく、ルール化が進むかどうかが分岐点です。
導入前に最低限そろえたい社内メモ:
- よく使う勘定科目と例外の扱い
- 立替精算の提出期限
- 請求書の発行タイミングと承認者
- 「これは社長確認」リスト(高額支払・新規取引先など)
メモがゼロのまま外注すると、外部担当者が都度チャットで聞き、結果として社長の割り込みが増えます。属人化の緩和は、外注契約の副産物として狙うものです。
3. 採用・教育コストの代替(一部)
経理正社員の採用は、求人・面接・教育に時間がかかります。記帳や定型オペを外注に寄せると、採用を急がなくて済む場合があります。ただし外注費は固定費化しやすく、正社員1名分より安い=品質が同じではありません。見積の範囲外・追加料金を含めて比較してください。
採用と比較するときの観点:
| 観点 | 正社員 | 外注 |
|---|---|---|
| 立ち上がり | 採用・教育に月単位 | キックオフ後、数週間で定型は回りやすい |
| 柔軟性 | 社内事情に合わせやすい | 契約範囲外は追加交渉 |
| 知見の蓄積 | 社内に残る | 契約終了で手順が外部に残りやすい |
| コストの見え方 | 給与+社保+採用費 | 月額+初期+超過 |
「採用が取れないから外注」は合理的ですが、「安いから外注」だけでは範囲と品質の設計が抜けます。
注意点(情報連携・品質・隠れた工数・責任分界)
メリットと同量で、導入前に見落としやすい注意点を4つ置きます。ここが薄いと「外注したのに社長の時間が減らない」状態になります。
1. 情報連携の遅れが品質を決める
代行側は、渡された証憑とルールの範囲でしか処理できません。チャットの返信遅れ、フォルダ未整理、例外取引の説明不足は、そのまま試算表の遅れになります。外注品質=社内の渡し方の品質です。
連携で先に決めること:
- 共有フォルダ or 会計ソフト上のワークフローのどちらを正とするか
- 「締日の○営業日前までに証憑完了」のカレンダー
- 例外取引(高額・新規取引先・不明入金)のエスカレーション先
2. 品質は「安い入力」と「使える月次」で別物
入力件数単価が安くても、科目のばらつきや未確認残高が多いと、経営判断に使えません。月次で見たい指標(粗利・キャッシュ・売掛)を先に決め、レポート形式を見積段階で確認してください。
品質確認の最低ライン:
- 未確定仕訳・仮勘定の件数
- 売掛・買掛の残高一致感
- 試算表の提出日(約束どおりか)
- 「なぜこの科目か」を説明できるか(属人メモの有無)
3. 隠れた社内工数
外注しても、次は社内に残ります。
- 証憑のスキャン/アップロード
- 例外取引の説明
- 支払・振込の最終承認
- 給与や請求の最終確認
- 税理士への質問材料の整理
「月額○万円で丸ごと」と聞こえても、社長時間が週に数時間残る設計は普通です。隠れ工数をゼロと見積もらないでください。導入初月は、ルールすり合わせで一時的に工数が増えることも織り込んでください。
4. 責任分界が曖昧だと揉める
仕訳ミス、期限遅れ、税務上の判断ミスが起きたとき、誰が責任を持つかを契約で分けます。記帳代行・経理BPOは税務代理を行えないことが一般的です。税務の最終判断は税理士(有資格者)側か、社内の責任者側かを文書で固定してください。境界の目安は#102を参照してください。
契約書で最低限そろえる文言の観点:
- 業務範囲(含む/含まない)
- 再委託の可否
- 秘密保持とアクセス権限
- 成果物の定義(試算表・仕訳データなど)
- 損害賠償・契約解除の条件(詳細は#105で扱う)
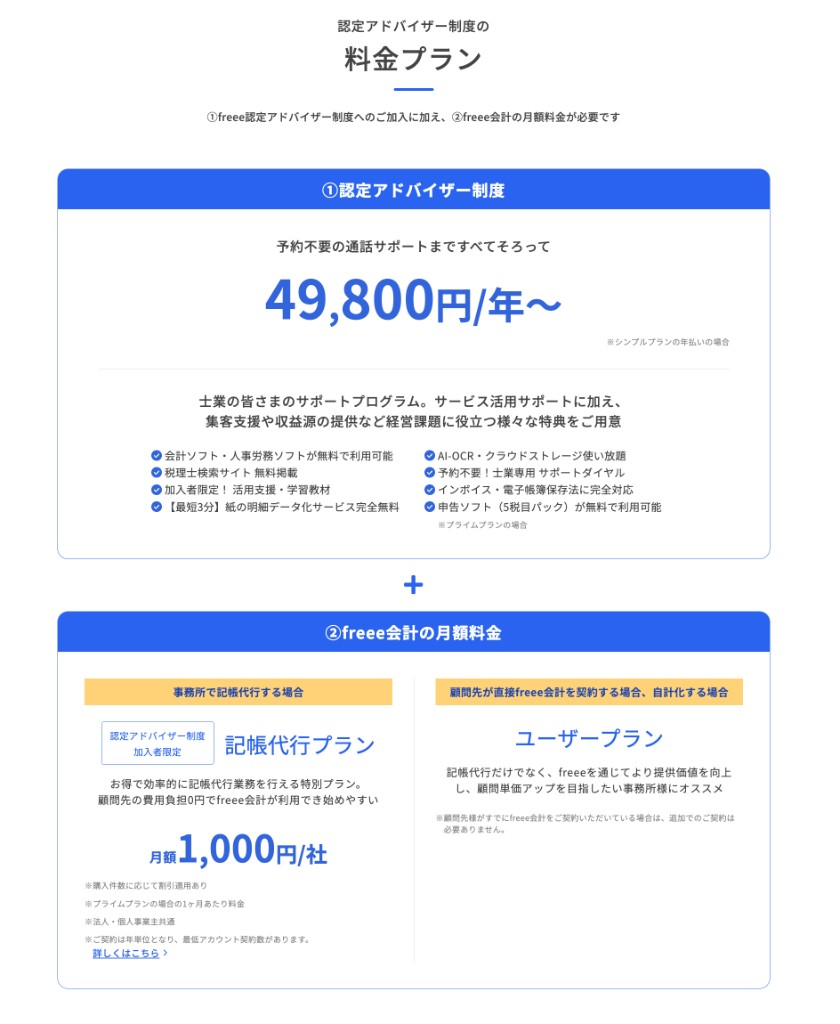
公開ページの料金表は「目安」であることが多く、範囲外・オプションで金額が変わります。注意点の多くは、見積の「含まれるもの/含まれないもの」欄に現れます。
導入前チェックリスト
導入判断は、感覚ではなくチェックで進めてください。次の表は、契約前に社内で埋める項目です。1つでも「未定のまま進める」が多い場合は、見積取得を急がず、#106(範囲・準備物)や社内整理を先にします。
| # | チェック項目 | 確認の観点 | 未定のときのリスク |
|---|---|---|---|
| 1 | 外注したい業務の一覧 | 記帳のみ/請求/支払データ/給与など | 見積比較ができない |
| 2 | 社内に残す承認 | 振込・請求発行・給与確定の最終承認者 | 責任の空白 |
| 3 | 証憑の渡し方 | 頻度・形式・締日 | 品質低下・遅延 |
| 4 | 会計ソフト | 利用中/新規/代行側指定 | 二重入力・移行コスト |
| 5 | 税理士との関係 | 既存顧問の有無・役割分担 | 税務判断の空白 |
| 6 | 月次で見たい数字 | 試算表の項目・提出日 | 「入力だけ」で終わる |
| 7 | 予算感 | 月額の上限と追加料金の許容 | 安さだけで選定 |
| 8 | 情報セキュリティ | アクセス権限・NDA・保管 | 漏洩・権限過多 |
| 9 | 契約期間と解約 | 最低利用・データ返却 | 乗り換え困難 |
| 10 | 成功の定義 | 何時間削減/何を止めたくないか | 効果測定不能 |
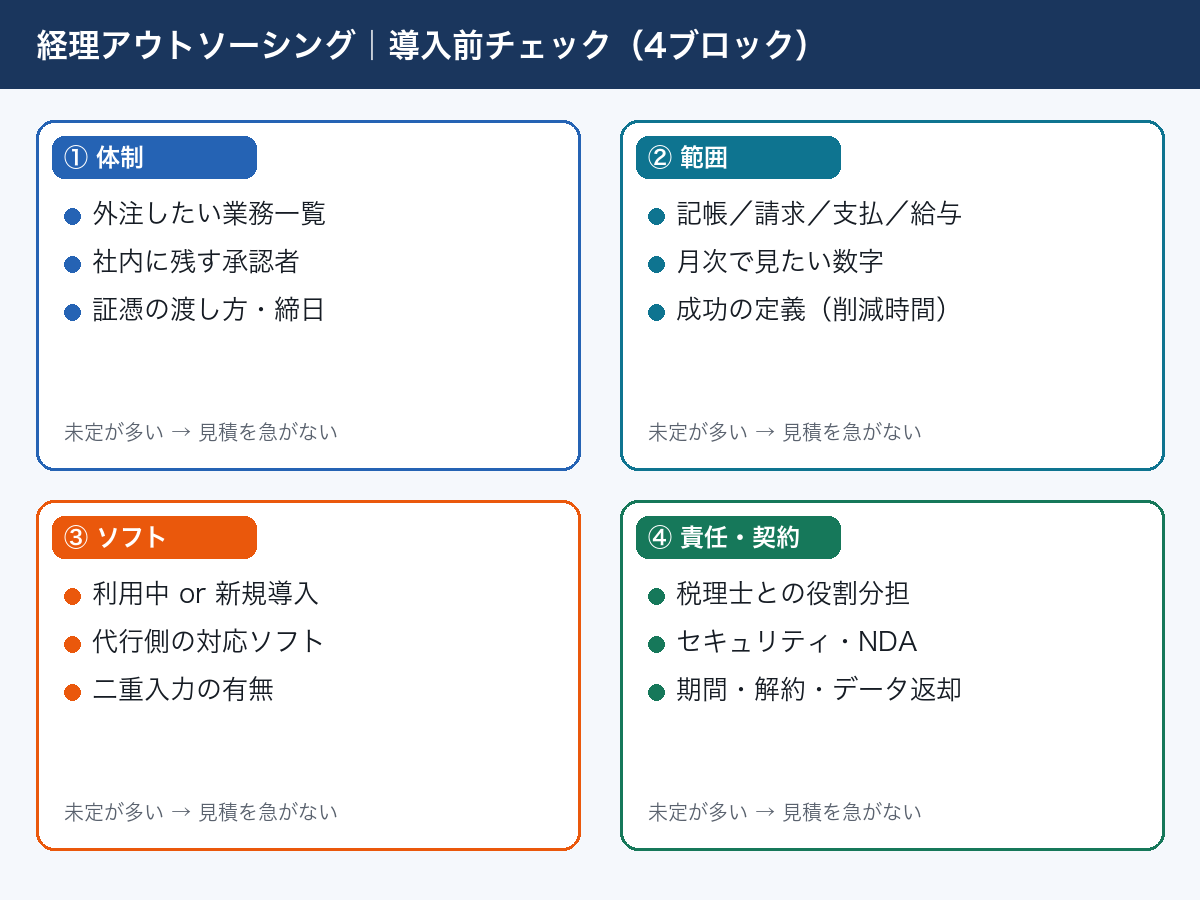
図解は上記10項目を4ブロック(体制・範囲・ソフト・責任)にまとめたものです。印刷して会議に持ち込み、未定欄を埋めてから問い合わせると、見積の精度が上がります。
チェックの進め方(社内30分ミーティング想定):
- 経営者・管理担当・経理担当(いれば)で表を共有する
- 「決まっている/未定/不要」の3値で埋める
- 未定が4つ以上なら、問い合わせ文を書く前に社内宿題にする
- 決まっている項目だけを見積依頼文に転記する(口頭のみ禁止)
チェック後の分岐
| 状態 | 次の行動 |
|---|---|
| 1〜10の大半が埋まっている | #101で料金の見方、#103で類型比較へ |
| 範囲・責任が未定 | 社内整理を優先(後続#106の主題) |
| 失敗・契約リスクが不安 | #105(失敗例・契約前確認)を先に読む |
| 一人社長でフローが知りたい | #27を先に読む |
向く会社・向かない会社
除外型で書きます。当てはまると導入を急がない方がよい、という条件です。
向く会社(目安)
- 従業員5〜50名で、経理専任が薄い/ピーク時だけ逼迫する
- 証憑の受け渡しと締日を守る意思がある
- 承認は社内、定型処理は外部、という分担を受け入れられる
- 会計ソフト(または導入予定)があり、データ連携の土台がある
- 税理士との役割分担を文書化できる(または顧問がいる)
向かない会社(導入を急がない方がよい)
| 向かない条件 | 理由 |
|---|---|
| 証憑が段ボールのまま、渡し方を決めたくない | 外注品質が社内整理依存のため |
| 振込承認・請求の最終判断まで全部任せたい | 多くのBPOは実行・最終承認まで含まない |
| 税務申告・税務代理まで代行に含めたい | 税理士業務。有資格者契約が必要 |
| ルールを作らず「察して処理」してほしい | 属人化が外部に移るだけ |
| 安さだけで選び、範囲外を読まない | 追加料金・品質トラブルの典型 |
| 成功の定義がなく、効果測定しない | いつまでも「とりあえず外注」が続く |
向いていない人の読み方: 「メリット一覧だけ見て即契約」する場合。本記事のチェックリストを飛ばすと、#105で扱う失敗パターンに入りやすいです。
導入を「保留」にする判断も、前進です。保留中にやることは、証憑フォルダの整理、会計ソフトのログイン権限の棚卸し、税理士への相談事項リスト化の3点だけで十分です。完璧なマニュアルは不要で、次の見積で同じ質問を繰り返さない状態を目指してください。
導入後の進め方(次は料金#101 / 類型#103 / 失敗回避#105)
導入前チェックが埋まったら、次は目的別に記事を分けてください。本記事は適否判断までです。
| 次に知りたいこと | 読む記事 | やること |
|---|---|---|
| いくら分かるか | #101 経理代行の料金相場 | 見積項目の揃え方 |
| 記帳かBPOか | #103 記帳代行サービス比較 | 類型の比較軸 |
| 税理士との線引き | #102 経理代行と税理士の違い | 境界表で役割固定 |
| 失敗・契約リスク | #105(執筆予定) | 契約前の確認項目 |
| 一人社長の手順 | #27 外注の始め方 | フローに落とす |
会計ソフトを同時に見直す場合は、freee公式はこちらとマネーフォワード公式はこちらでプラン条件を確認し、代行側が対応するソフトかを見積依頼文に書いてください。
よくある質問(FAQ)
Q1. 経理アウトソーシングと記帳代行は同じですか?
同じ意味で使われることもありますが、厳密には異なります。記帳代行は帳簿作成が中心、経理BPOは請求・支払・給与などオペまで含むことが多いです。契約書の業務一覧で判断してください。
Q2. 税理士がいれば経理アウトソーシングは不要ですか?
不要とは限りません。税理士は税務・申告の専門判断、BPO/記帳はオペレーション、という分担が一般的です。顧問に記帳が含まれるパッケージもありますが、単価と範囲が記帳専門とは違うことが多いです(#102参照)。
Q3. 会計ソフトだけ導入すれば外注は不要ですか?
自計化できる体制ならソフト中心で足りる場合があります。入力が追いつかない、ピークがきつい、属人化が進んでいる場合は、ソフト+外注の組み合わせが現実的です。ソフト選定は#23を参照してください。
Q4. どのくらいの会社規模から検討すべきですか?
従業員数の絶対値より、経理が止まると経営が止まるかで判断してください。5名でも逼迫していれば検討対象、50名でも専任が厚ければ急がなくてよい、という整理です。規模の目安より、ピーク月の残業時間と試算表の遅れ日数を書き出した方が判断しやすいです。
Q5. おすすめのBPO会社ランキングはありますか?
本記事では出しません。未承認・範囲未確認のままの1位紹介は避け、適否判断とチェックリストを優先します。比較は見積項目を揃えたうえで行ってください(#101/#103)。
Q6. 導入後すぐに効果は出ますか?
初月は証憑ルールのすり合わせで社内工数が一時的に増えることが多いです。効果測定は2〜3ヶ月の月次で、削減時間と試算表提出日を見てください。初月だけで「効果が無い」と切ると、立ち上がりコストだけが残るパターンがあります。移行計画(誰が何をいつまで社内に残すか)を1枚に書いておくと、初月の混乱が減ります。
まとめ
- 経理アウトソーシングは、内製・ソフト・BPO・税理士の役割分担の設計である
- メリット(負荷・属人化・採用)と注意点(連携・品質・隠れ工数・責任)を同量で見る
- 導入前にチェックリスト10項目を埋め、未定が多いなら見積を急がない
- 向く/向かないを除外型で切り、丸投げ前提は避ける
- 次は料金(#101)・類型(#103)・境界(#102)・失敗回避(#105)へ分岐する
適否判断が終わったら、金額の見方と類型比較に進み、契約書の細部は失敗回避記事で詰める——この順番が、営業資料の勢いに流されにくい進め方です。見積依頼の前にチェックリストの未定欄をゼロに近づけるほど、比較の精度と社内合意の速度が上がります。
コメント