経理代行の失敗は、契約した会社が悪いからだけで起きるわけではありません。依頼範囲が曖昧なまま安さで決める、納品物を確認しない、会計ソフトや責任分界を文書化しない、といった発注側の準備不足でも起こります。本記事では、見積から運用開始までで起きやすい失敗例をパターン別に整理し、契約前に確認すべき10項目と防ぎ方をまとめます。特定事業者の名指し評価は行わず、契約・運用の失敗を避けるための実務的な視点に絞ります。
※当記事はアフィリエイト広告を利用しています。リンクからの登録・契約で当サイトに報酬が発生する場合があります。
※料金・業務範囲・契約条件は変更されます。本記事は2026年7月時点の一般的な整理です。申込前に見積書・契約書・各社の公式説明を正としてください。税務申告・税務代理は有資格者による個別契約が前提です。
検証・更新日: 2026-07-28(既存公開記事・一次情報の整理。個別契約条件は未実測)
この記事で分かること
- 経理代行で失敗が起きやすいタイミングと、典型パターン
- 契約前に確認する10項目チェックリスト
- 失敗を防ぐための書面・試算表サンプル・トライアルの使い方
- すでに契約済みで不安があるときの見直し手順
- 向いていない依頼の仕方と、次に読むべき関連記事
まず適否判断を整理したい場合は経理アウトソーシングのメリット・注意点(#104)、料金の見方は経理代行の料金相場(#101)、類型比較は記帳代行サービス比較(#103)、税理士との境界は経理代行と税理士の違い(#102)を参照してください。
失敗が起きやすいタイミング(見積・契約・運用開始)
経理代行の失敗は、納品後に突然起きるのではなく、見積時点ですでに芽があることが多いです。時系列で見ると、次の三段階に分かれます。
| タイミング | 起きやすい失敗 | 見落としやすい原因 |
|---|---|---|
| 見積前後 | 安いが範囲が狭い見積を選ぶ | 依頼範囲・仕訳数・ソフト条件が揃っていない |
| 契約前後 | 「頼んだつもり」と「含まれない」がズレる | 契約書の業務一覧・範囲外・追加料金を読んでいない |
| 運用開始後 | 試算表遅れ・質問往復・修正増加 | 証憑ルール・承認者・責任分界が未整備 |
見積時の失敗は、比較条件の不一致から始まる
同じ「月額3万円」でも、A社は記帳100仕訳のみ、B社は請求書発行込み、C社は初期設定費別、というケースは珍しくありません。ここで安さだけを見て選ぶと、運用開始後に「それは別料金です」「その業務は契約外です」が連続します。#101でも触れたとおり、見積は金額より条件合わせが先です。
契約時の失敗は、曖昧な言葉を放置したまま起きる
「月次締めをサポート」「経理を丸ごと支援」「必要に応じて対応」といった表現は、営業資料では便利ですが、契約実務では危険です。どこまでが標準範囲か、何日までに何を渡せば何日後に何が返るか、再作業や差し戻しの扱いはどうかを、業務一覧とSLAに落とさないと揉めやすくなります。
運用開始の失敗は、社内整理不足が外注先に転写される
経理代行は、受け取った証憑とルールの範囲でしか処理できません。証憑の置き場が毎回違う、承認者が月で変わる、例外取引の判断者が決まっていない、という状況では、外注先を変えても同じ問題が起きます。失敗防止は、発注先選びより前に、自社の渡し方を整えることから始まります。
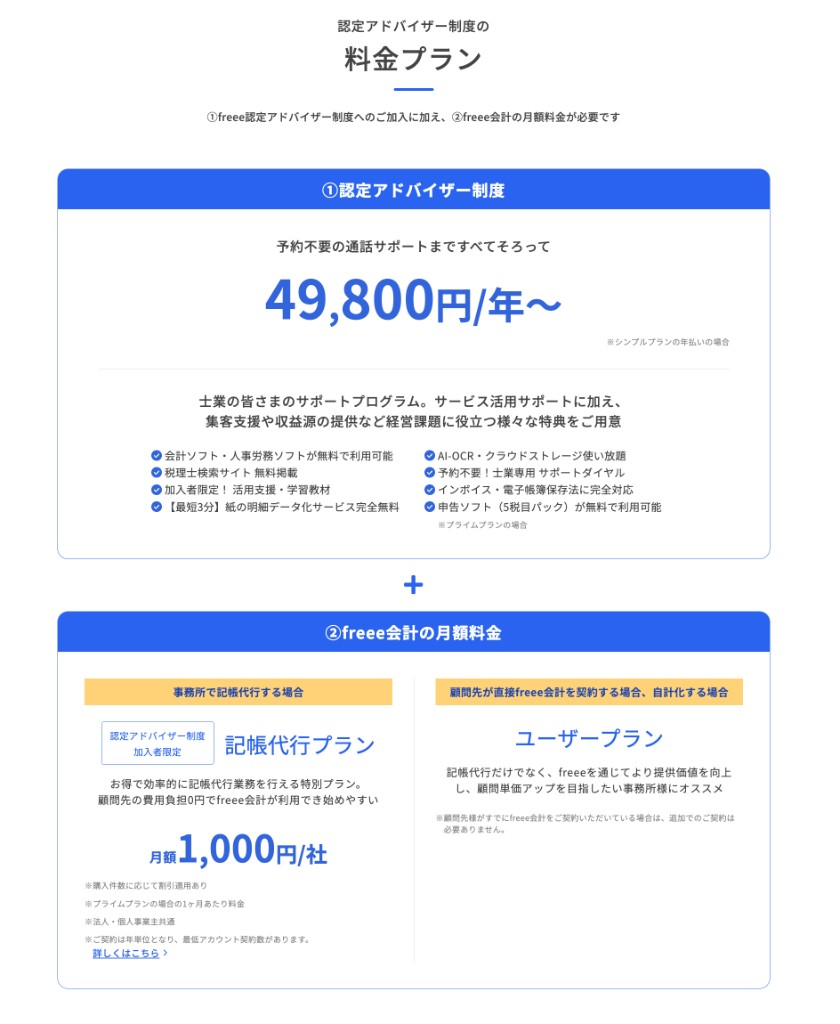
公開ページの料金説明は、比較の出発点として有効です。ただし、失敗の多くは料金表ではなく、その下にある「対象範囲」「上限」「別料金条件」を読み飛ばしたときに起きます。
失敗例(パターン別)
ここでは、特定企業の実例紹介ではなく、中小企業で起きやすい失敗パターンを一般化して整理します。自社がどれに近いかを見てください。
1. 価格だけで選び、契約範囲が足りなかった
最も多いのがこの型です。見積の表紙にある月額だけを見て決めた結果、請求書発行、入金消込、給与、証憑整理、問い合わせ対応などが別料金で、総額が想定を超えます。
典型サイン:
- 「月額○円〜」の後ろに上限件数が書かれていない
- 業務一覧が1ページで終わり、細目がない
- 初期費用や遡及入力費の説明が曖昧
防ぎ方は単純で、月額ではなく年間総額で比較することです。初期費用、超過単価、繁忙月加算を月額換算して並べると、見かけの安さに引っ張られにくくなります。
2. 「経理代行」の言葉だけで、業務範囲を誤解した
「経理代行」という名称は、記帳中心のサービスにも、請求・支払・給与まで含むBPOにも使われます。名称で理解したつもりになると、請求発行や振込承認まで含まれていると思い込み、運用開始後にズレます。
特に誤解しやすい境界:
- 記帳代行と経理BPOの違い
- 税理士顧問に含まれる記帳と、代行専門の違い
- 支払データ作成と、振込実行・最終承認の違い
名称より契約書の業務一覧を見てください。役割の境界整理は#102が土台になります。
3. 会計ソフトが非対応、または連携前提が崩れていた
freee やマネーフォワード クラウド会計を前提にした運用と、紙証憑を手入力する運用では、代行側の工数が大きく違います。契約後に「そのソフトは対象外です」「CSV整形が必要です」「権限設計をやり直してください」となると、初月の混乱が増えます。
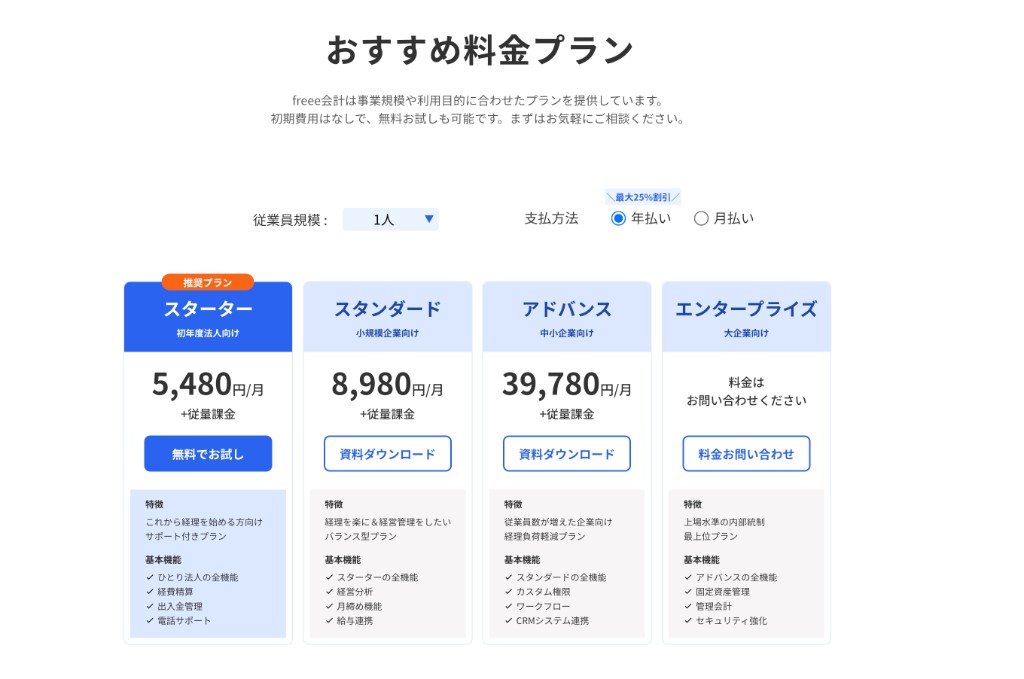
導入前に、会計ソフト自体の月額と、代行がそのソフトにどう対応するかを確認してください。最新プランはfreee公式はこちらとマネーフォワード公式はこちらで確認できます。
4. 納品物を確認せず、「入力された=使える月次」だと思った
仕訳入力が終わっていても、経営判断に使える月次資料になっているとは限りません。仮勘定が多い、売掛の残高が合わない、粗利の見え方がバラつく、試算表の提出日が遅い、といった問題は「入力品質」と「使える月次」の差から起こります。
契約前に確認したい納品物:
- 試算表のサンプル
- 月次レポートの有無
- 未確定仕訳や確認事項の伝え方
- 提出日と遅延時の連絡ルール
「帳簿は作ります」だけでは足りません。何がいつ返るかまで見て初めて比較になります。
5. 責任分界が曖昧で、ミス時に押し合いになった
取引の説明不足、科目ルール未整備、例外処理の判断漏れがあると、ミスの原因が発注側なのか受託側なのか曖昧になります。さらに、税務判断や最終承認まで暗黙に外部へ期待していると、事故時の責任が空白になります。
契約で分けたい責任:
- 発注側: 証憑提出、例外説明、承認、税務判断の依頼先指定
- 受託側: 契約範囲内の入力、所定納期、確認事項のエスカレーション
- 税理士: 税務判断、申告、必要に応じた税務代理
6. 立ち上がり工数を見込まず、「初月から楽になる」と期待した
導入初月は、科目ルールのすり合わせ、アクセス権付与、過去残高確認、質問の往復で工数が増えやすいです。ここを失敗と感じてすぐ乗り換えると、引き継ぎコストだけが残ります。
初月に想定しておくべきこと:
- 証憑受け渡し方法の確定
- 例外取引の一覧化
- 担当者と承認者の役割固定
- 2〜3ヶ月で評価する前提
「すぐ楽になる」より、2ヶ月後に月次が安定するかで判断した方が現実的です。
契約前に確認する10項目
次の10項目を表で埋めてから見積・契約に進むと、失敗の大半を先回りできます。未定欄が多いまま契約すると、安い見積ほど後でズレが出やすくなります。
| # | 確認項目 | 何を確認するか | 未確認のまま進めたときの失敗 |
|---|---|---|---|
| 1 | 依頼範囲 | 記帳のみか、請求・支払・給与までか | 「頼んだつもり」が契約外になる |
| 2 | 月間件数 | 仕訳数、請求件数、従業員数、繁忙月増分 | 見積総額が後で跳ねる |
| 3 | 会計ソフト | 利用中ソフト、連携状況、代行側対応可否 | 非対応・二重入力・初期費用増 |
| 4 | 証憑の渡し方 | 形式、締日、保管場所、差し替えルール | 納期遅延・質問往復が増える |
| 5 | 納品物 | 試算表、月次レポート、確認リストの有無 | 入力だけで終わり、経営に使えない |
| 6 | 提出日 | 毎月何日までに何が返るか | 月次が遅れ、数字判断が止まる |
| 7 | 追加料金 | 超過仕訳、繁忙月、修正、遡及入力 | 契約後に総額が想定超えする |
| 8 | 責任分界 | 承認、税務判断、差し戻し、事故時対応 | ミス時に押し合いになる |
| 9 | 契約条件 | 最低利用期間、解約、再委託、データ返却 | 乗り換えしづらくなる |
| 10 | 立ち上げ計画 | 初月の宿題、担当者、評価時点 | 初月の混乱を失敗と誤認する |
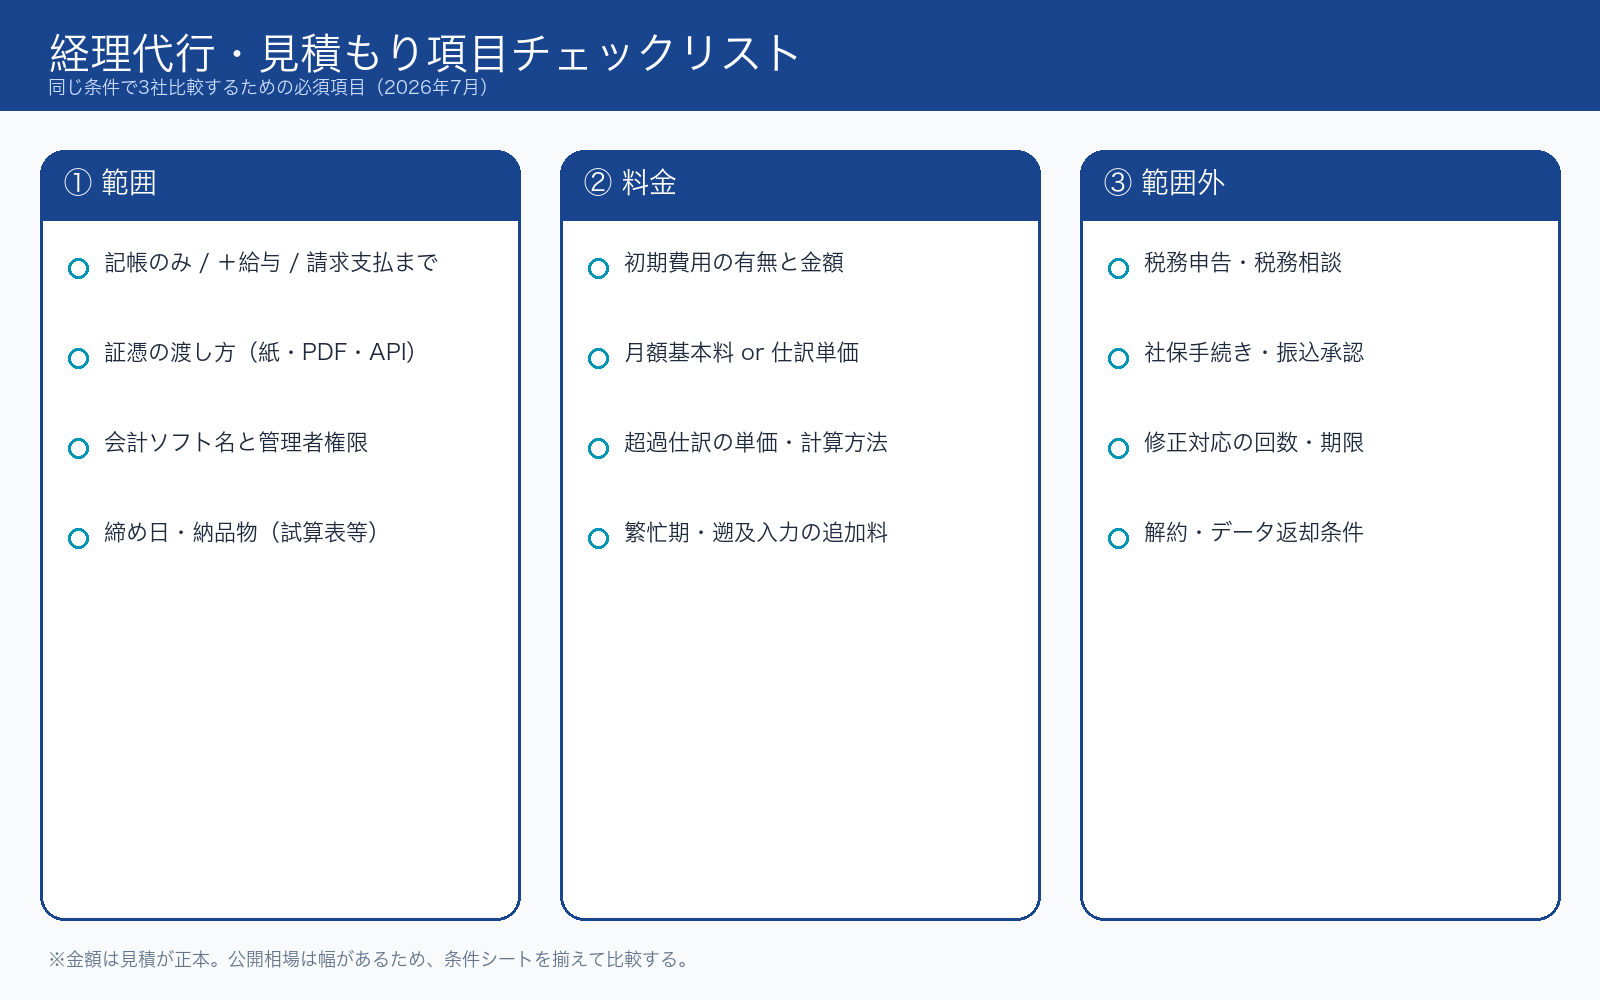
上の図解は見積条件を揃える基本形です。#105ではここに「責任分界」「納品物」「立ち上げ計画」を追加して、契約前の失敗防止に寄せて考えてください。
契約前ミーティングでの使い方
- 自社側で10項目を「決定済み / 未定 / 確認中」に分ける
- 未定が3つ以上なら、そのまま申込せず社内宿題に戻す
- 候補会社との面談では、表の順に一つずつ確認する
- 口頭回答は議事メモかメールで残し、契約書・見積書に反映されるか確認する
この表は「相手を疑うため」ではなく、あとから揉めないための最小限の共通言語です。
防ぎ方(書面・サンプル・トライアル・責任分界)
失敗防止は、良い会社を見つけることより、良い確認の仕方を持つことに近いです。特に有効なのは次の四つです。
1. 業務一覧を1行レベルで書面化する
「記帳一式」ではなく、次のように細かく分けます。
- 領収書・請求書・通帳明細の回収対象
- 仕訳入力の対象月
- 請求書発行の下書き作成か、本発行までか
- 支払データ作成までか、振込承認は誰か
- 給与計算に含む範囲(賞与、年末調整、社保は含むか)
表現が粗いほど、後から「そこまでとは思わなかった」が起きます。
2. 試算表や月次レポートのサンプルを先に見る
料金表より重要なのが、返ってくる成果物のイメージです。次のどれか一つでも見せてもらえると比較が進みます。
- 試算表サンプル
- 月次レポートの見本
- 確認事項一覧の見本
- チャットや定例会での連絡フロー
品質は広告文よりサンプルに出ます。数字の粒度、注記の有無、未確認項目の扱いを見てください。
3. トライアルまたは初月評価基準を置く
正式な短期トライアルがなくても、初月または初回2ヶ月を評価期間として扱う設計はできます。例えば次のような基準です。
| 観点 | 見るポイント | 目安 |
|---|---|---|
| 納期 | 約束した提出日に出るか | 遅延時に理由と次回改善がある |
| 質問品質 | 何を確認すべきかが明確か | 質問が散らからず、判断者が分かる |
| 修正量 | 初回後の差し戻しが減るか | 2ヶ月目で安定傾向が出る |
| コミュニケーション | 連絡手段と頻度が合うか | 社長の割り込みが増えすぎない |
「合わなければ解約」ではなく、何をもって合うと判断するかを先に決めます。
4. 税理士・社内承認との責任分界を固定する
税務判断、振込承認、会計方針の決定まで外部に期待すると失敗しやすいです。#102でも示したように、税理士と経理代行は役割が違います。経理代行に求めるのは、通常はルールに沿ったオペの再現性です。判断を要する部分は、社内か税理士へ戻す流れを先に決めてください。
既に契約済みで不安なときの見直し手順
すでに契約していても、すぐ解約が最適とは限りません。まず現状を切り分けます。
1. 問題を「範囲・品質・連携」に分解する
例えば「遅い」という不満でも、原因は次のどれかです。
- そもそも契約範囲にない作業を期待している
- 証憑提出が遅れ、相手が着手できていない
- 納品物の品質が低い
- 質問の窓口が多く、判断が止まっている
この切り分けなしに解約しても、次の委託先でも同じ問題が起きやすいです。
2. 契約書・見積書・やり取りを並べる
確認する資料:
- 見積書の業務範囲
- 契約書の範囲外・追加料金・解約条件
- 直近2ヶ月の納品物
- チャットやメールの質問履歴
口頭での約束が多い場合は、再確認メールを送り、合意内容を文面に残してください。
3. 次月から直せる運用改善を先に試す
いきなり乗り換えではなく、次の改善で戻ることがあります。
- 証憑提出の締日を固定する
- 例外取引の確認者を1人に絞る
- 週1回の短い確認タイムを置く
- 月次で見たい数字を3つに絞る
改善しても戻らない場合に、初めて乗り換えや内製回帰を検討します。
4. 解約前にデータ返却と引き継ぎ方法を確認する
乗り換え時に困るのが、補助資料、仕訳ルール、権限、未処理案件の引き継ぎです。契約終了日だけでなく、どの形式で何が返るかを確認してから解約に進んでください。
向いていない依頼の仕方
次の依頼の仕方は、相手がどこであっても失敗率が高いです。
| 向いていない依頼 | なぜ危険か | 代わりにやること |
|---|---|---|
| 「とにかく安く全部」 | 範囲と品質が崩れる | 範囲を分けて優先順位を付ける |
| 「経理を丸ごとよろしく」 | 承認と税務判断の責任が曖昧 | 社内に残す判断を先に固定する |
| ソフト未定のまま見積依頼 | 工数前提が揃わない | #23で候補を絞ってから聞く |
| 仕訳数不明のまま比較 | 総額比較ができない | 直近3ヶ月の概算を出す |
| 口頭だけで決める | 後で認識差が出る | メール・見積書・契約書に残す |
この章に当てはまるなら、外注先を増やす前に社内整理を1時間やる方が効果的です。
よくある質問(FAQ)
Q1. 経理代行の失敗は、安い会社を選ぶと起きやすいですか?
安さ自体が問題ではなく、安い理由が見えていないことが問題です。記帳のみで範囲が狭いのか、初期費用や超過が別なのか、納品物が最低限なのかを見ないと、安いか高いかは判断できません。
Q2. 契約前に必ず見るべき書類は何ですか?
最低限、見積書、契約書、業務一覧、追加料金条件、解約条件です。可能なら試算表サンプルや月次レポート見本も確認してください。
Q3. トライアルが無い会社は避けるべきですか?
必ずしもそうではありません。短期トライアルがなくても、初月または2ヶ月を評価期間として見て、納期・質問品質・修正量を基準化すれば判断できます。
Q4. 税理士がいれば失敗は防げますか?
税務判断の空白は埋めやすくなりますが、証憑提出や承認フロー、会計ソフト非対応といった運用失敗までは自動で解決しません。税理士と代行の役割分担を文書で決める必要があります。
Q5. 先に読むべきは #104 と #105 のどちらですか?
「そもそも外注するか」を迷っているなら#104、「契約条件や失敗回避が不安」なら#105からで大丈夫です。多くの会社は両方を続けて読むと判断しやすくなります。
Q6. 会計ソフトだけ整えれば失敗は減りますか?
減る部分はありますが、十分ではありません。ソフトは入力効率を上げても、承認者や締日、例外取引の判断者までは決めてくれません。ソフトと運用設計をセットで見てください。
まとめ
- 経理代行の失敗は、会社選びより前の条件未整理で起きることが多い
- 契約前は、範囲・件数・ソフト・納品物・責任分界を10項目で固定する
- 安さの比較ではなく、初期費用・超過・繁忙月を含む総額で見る
- 防ぎ方として有効なのは、書面化・サンプル確認・初月評価基準・責任分界の固定
- すでに不安がある場合も、解約前に原因を切り分け、運用改善とデータ返却条件を確認する
適否判断に戻りたい場合は#104、費用感は#101、類型比較は#103へ進んでください。契約で揉めない外注は、安い会社を当てることではなく、曖昧な前提を減らすことから始まります。
コメント