年末調整の外注で失敗しやすいのは、業者選びより先に準備資料と進行カレンダーが無いことです。通年の給与計算委託と混ぜると、見積の範囲も責任分界も崩れます。この記事では、年末調整を単発業務として切り出し、準備資料チェックリスト・進行管理・選定基準に絞って整理します。
※当記事はアフィリエイト広告を利用しています。リンクからの登録・契約で当サイトに報酬が発生する場合があります。
参考にした一次情報の確認日: 2026-08-16(国税庁タックスアンサー「年末調整のしかた」、源泉所得税の手続案内(扶養控除等・保険料控除等)、freee/マネーフォワード/弥生の会計公開入口を参照。様式・提出期限・年分は年ごとに更新されるため、本文の手続は【要実測】とし、委託前に国税庁の当該ページと顧問へ再確認してください。)
※本記事は業務の進め方に関する一般情報です。個別の税務・年末調整の可否・控除判定は行いません。 顧問税理士または所轄税務署へご確認ください。処理日数・控除漏れゼロは保証しません。
アフィリエイトの範囲について: 当サイトが保持するトラッキングリンクは、現時点では会計ソフト(freee/マネーフォワード/弥生)が中心です。年末調整代行業者や給与・年調専用クラウドの専用商品リンクは未収録です。会計ソフト導線は自計化・仕訳の周辺入口であり、年調代行そのものへの送客ではありません。
この記事で分かること
- 通年の給与外注と、年末調整単発の違い
- 準備資料のチェックリスト(従業員回収/会社側/外注へ渡すもの)
- 10〜12月の進行カレンダー(催促・締切・計算・精算・法定調書の接続)
- 代行選定の基準(範囲・SLA・個人情報・通年契約との切り分け)
- 向いていないケース(除外型)
通年の給与計算委託は給与計算アウトソーシング比較、経理全般はAI経理代行サービス比較です。本記事は年末調整の準備と進行に限定します。担当交代が重なる場合は経理業務の引き継ぎチェックリストを先に満たしてください。
単発の年末調整と、通年給与委託を混ぜない
年末調整は、毎月の給与計算の延長に見えますが、次の点で別物です。
| 観点 | 通年の給与計算 | 年末調整(単発) |
|---|---|---|
| ピーク | 毎月 | 10〜12月に資料回収と計算が集中 |
| 入力の主体 | 勤怠・変動手当が中心 | 従業員申告書・控除証明が中心 |
| 失敗の型 | 締め遅れ | 回収漏れ・様式違い・再計算の連鎖 |
| 契約 | 月額が多い | 単発見積 or 通年契約の繁忙期加算 |
通年委託に「年末調整込み」と書いてあっても、回収催促は社内、計算だけ外注、という分担が普通です。見積では「誰が従業員に催促するか」「再提出の何回目まで基本料か」を一文で確認してください。範囲の切り方の基本は給与計算アウトソーシング比較の工程表と同じ型です。
読者像は、従業員10〜50名、通年給与は社内または別委託、毎年11月に申告書回収が遅れ、税理士や代行への投げ込みが深夜化する人です。
準備資料チェックリスト
年末調整代行に渡す前に、社内で揃えるものを3層に分けます。揃っていない状態で外注すると、外注側の待ち時間が請求に化けます。
A. 従業員から回収するもの(例)
具体的な様式名・年分は【要実測】です。国税庁の手続案内・タックスアンサーを当該年で開き直してください。
- 扶養控除等(異動)申告に関する書類
- 保険料控除の申告に関する書類と証明書類
- 住宅ローン控除など、該当者がいる場合の必要書類
- 中途入社者の前職源泉徴収票(ある場合)
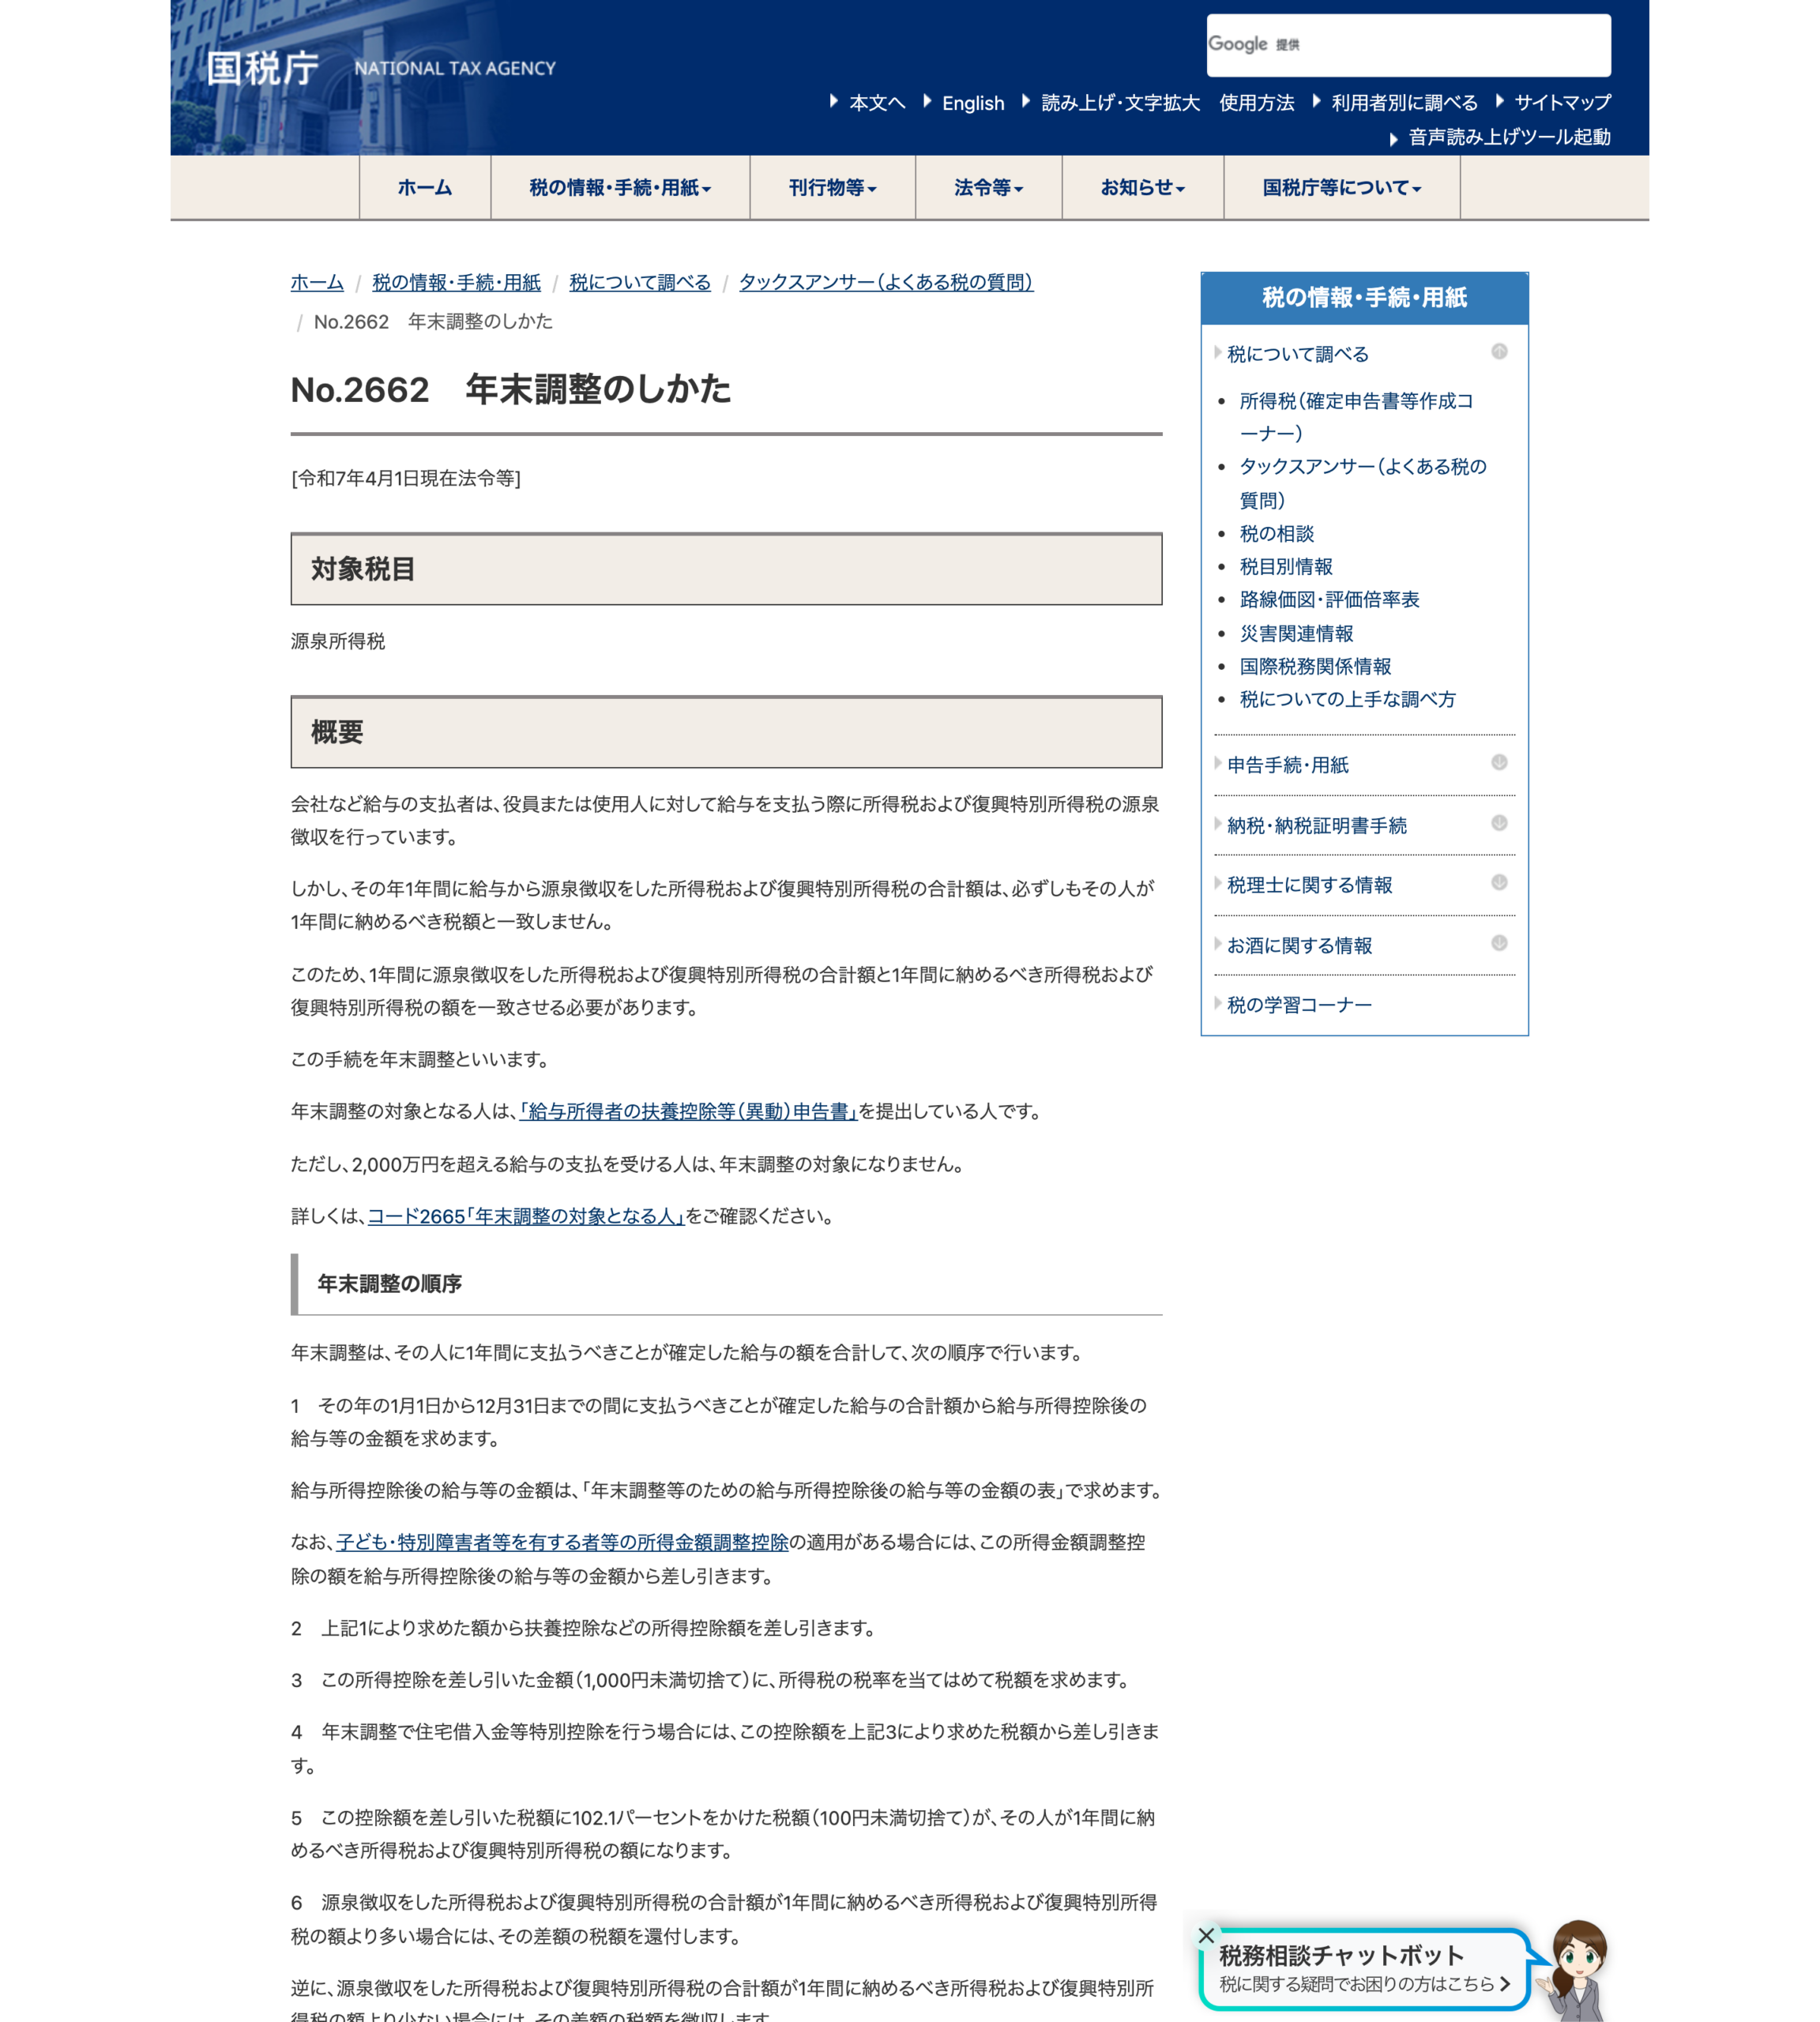
国税庁タックスアンサー「年末調整のしかた」の公開表示。契約後の管理画面ではありません。手続・様式は当該ページで再確認してください(確認日: 2026-08-16)。
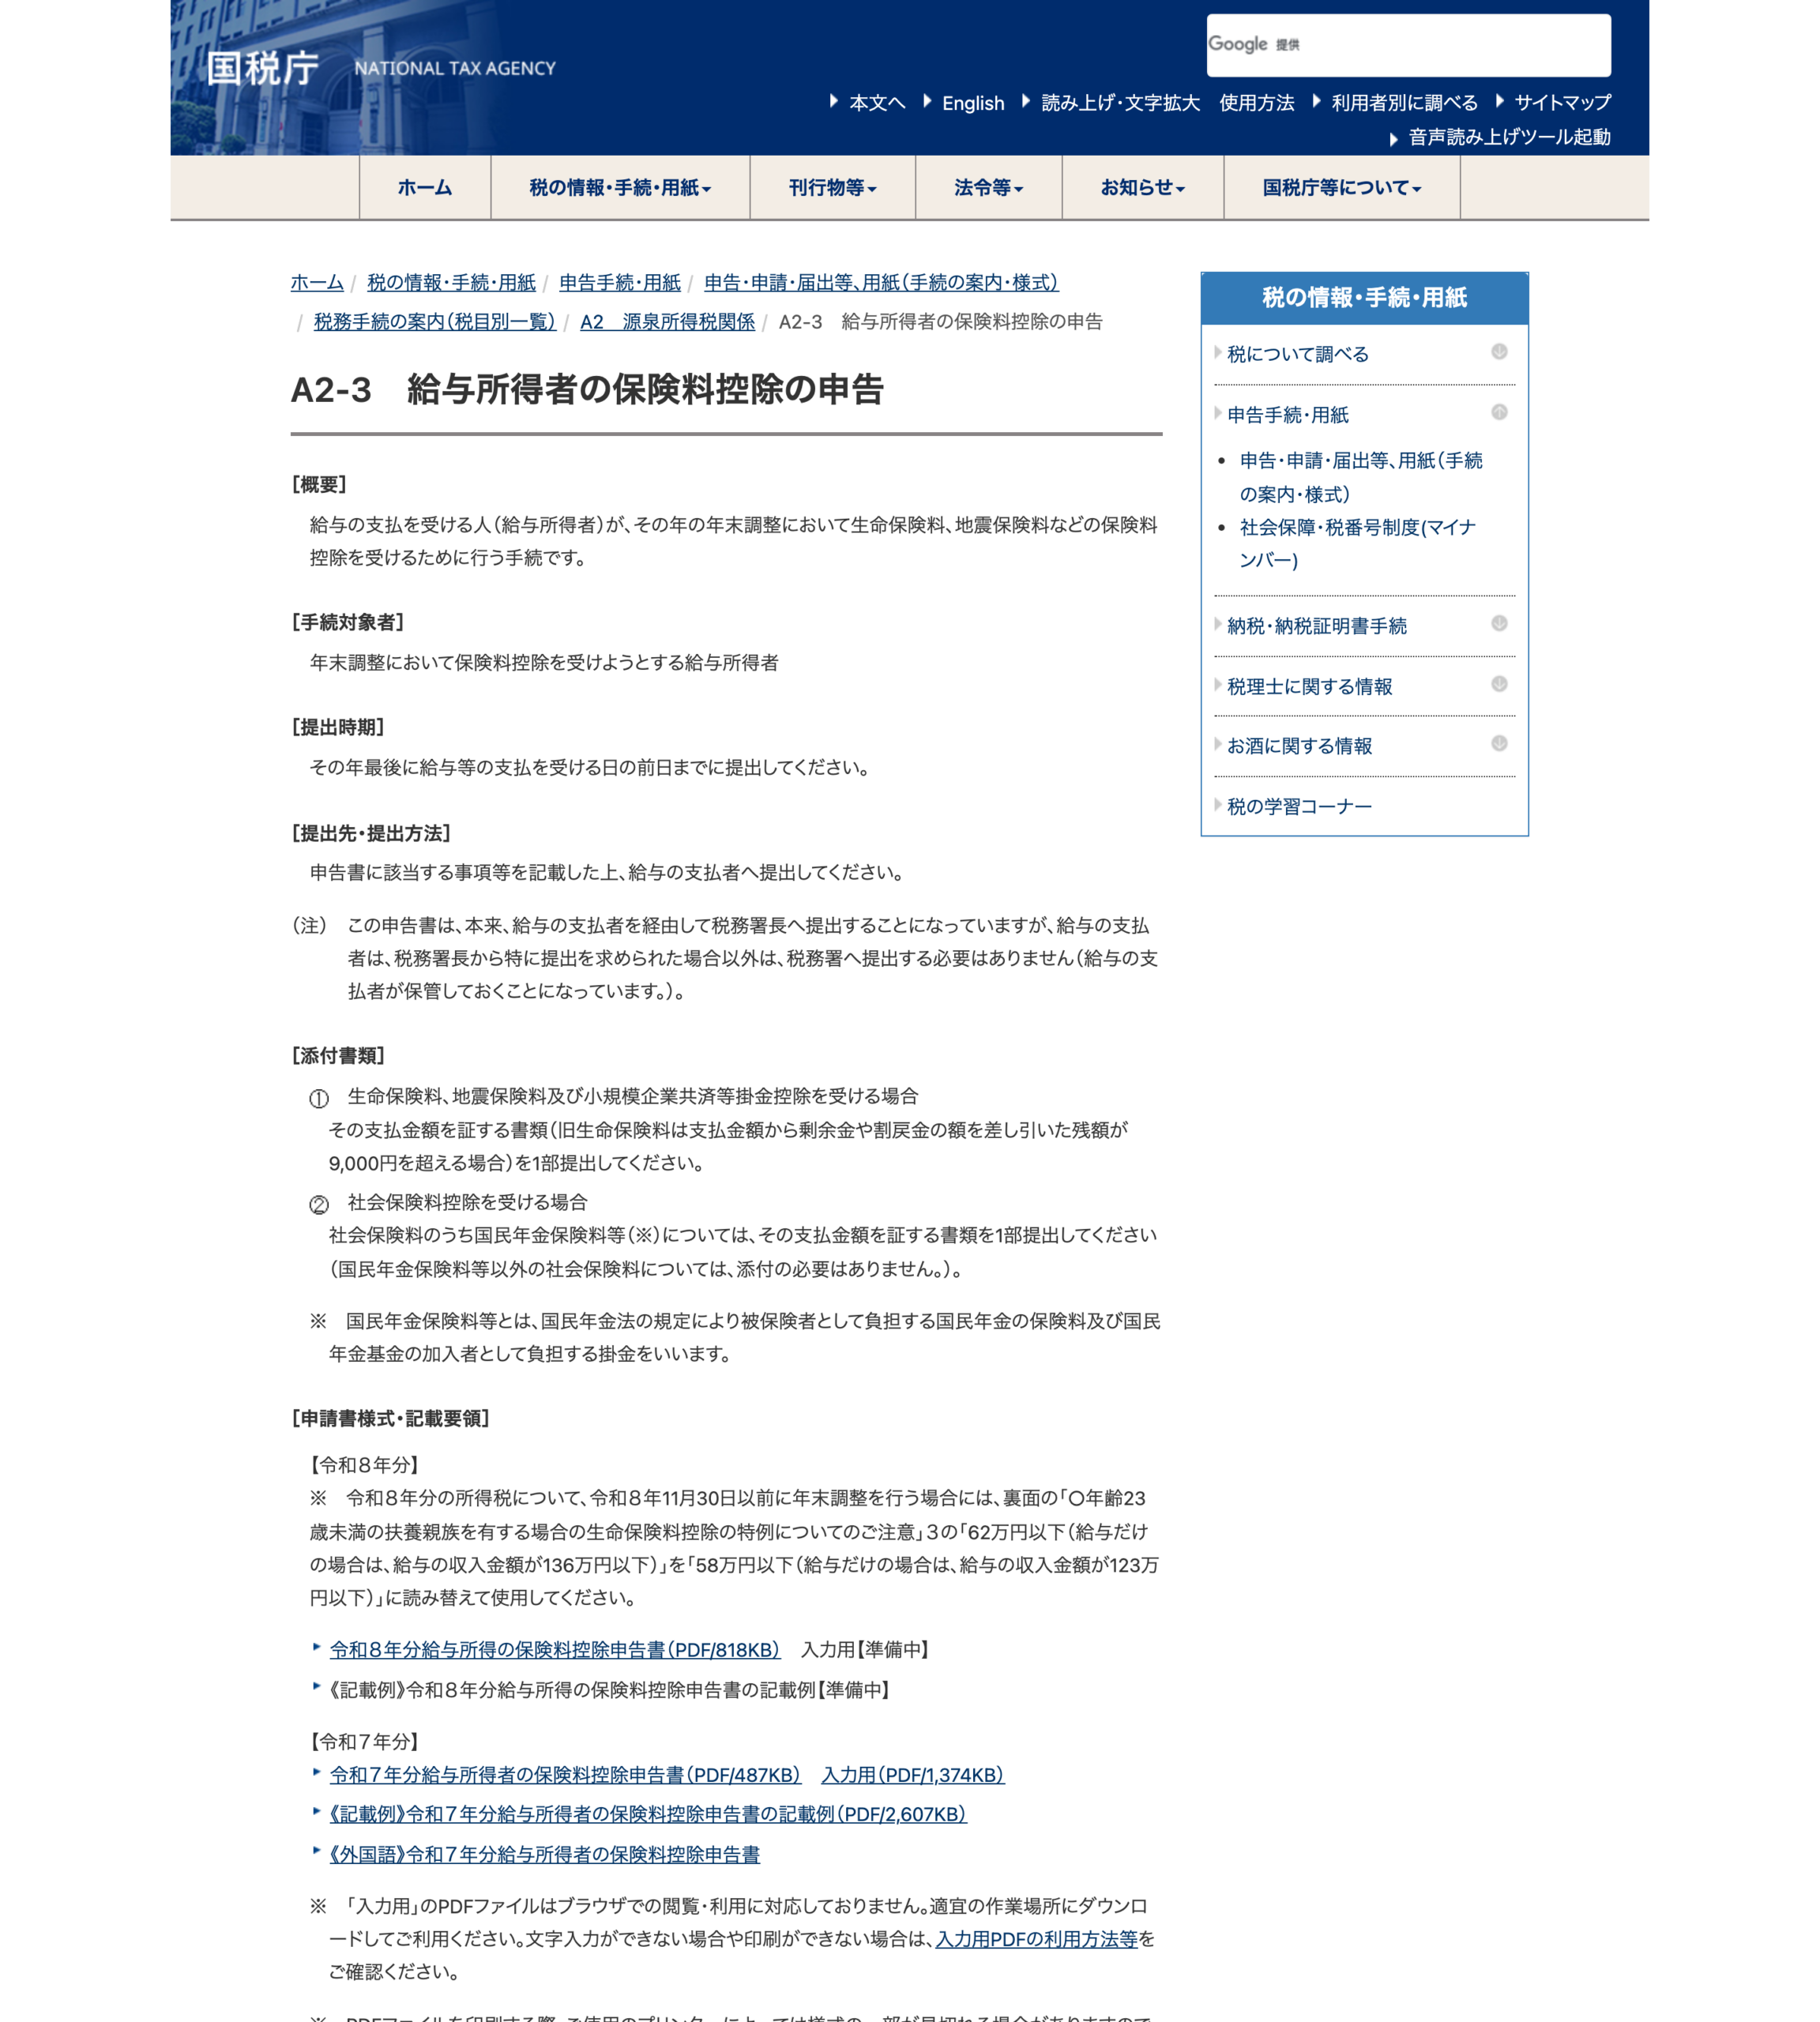
国税庁「給与所得者の保険料控除の申告」手続案内の公開表示(確認日: 2026-08-16)。
B. 会社側で用意するもの
- 従業員名簿(在籍・退職予定・給与支払の対象者)
- 当年の給与・賞与の支給実績(外注が計算に使うデータ)
- 前職源泉の有無一覧
- 住民税の特別徴収に関する社内ルール(詳細は自治体・顧問へ)
- 問い合わせ窓口(社内の担当メール/電話)
C. 外注へ渡すときのルール
- 受け渡しは専用ポータルまたは暗号化。個人メール添付を禁止
- ファイル命名(社員番号+書類種別)を1枚で固定
- 未提出者リストの更新頻度(例: 週2)を合意
- 再提出の回数と、期限後の扱い(翌年確定申告へ回す等)を文書化
個人情報の扱いと権限分離は、通年と同じく経理業務の引き継ぎチェックリストのブロック1・3と揃えてください。
| 層 | 揃えるもの | 未揃いだと起きること |
|---|---|---|
| A 従業員 | 申告書・証明 | 計算が止まり、催促が外注に集中 |
| B 会社 | 名簿・支給実績 | 対象者漏れ・二重計算 |
| C 受け渡し | ポータル・命名 | 情報漏洩リスクと手戻り |
進行カレンダー(10〜12月の型)
次は当サイトが整理した進行の型です。公的な締切そのものではありません。 法定の提出期限・様式は国税庁の当該年ページと顧問確認を正とします(【要実測】)。
| 時期(目安) | 社内 | 外注(代行) | 完了条件 |
|---|---|---|---|
| 10月上旬 | カレンダー合意・様式の配布計画 | 範囲とSLAの確定 | 工程表が1枚ある |
| 10月中旬〜 | 従業員への依頼・一次回収 | 受付・不備返却 | 未提出リストが毎週更新 |
| 11月 | 催促・再提出・中途入社の前職確認 | 一次計算 | 重大不備がリスト化されている |
| 12月上旬 | 最終確定の社内承認 | 本計算・過不足の整理案 | 確認者がサインできる状態 |
| 12月中下旬 | 精算の社内方針(給与反映等) | 確定データの納品 | 保存場所が経理用にある |
| 年明け接続 | 法定調書・給与支払報告書の担当確認 | 契約範囲外なら別見積 | 年調と法定調書の分界が文書化 |
8月時点で公開・整備する意味は、ピーク前にインデックスと社内テンプレを用意できることにあります。処理速度や検索順位の保証ではありません。
中途就職者の扱いは別論点です。国税庁タックスアンサーに「中途就職者の年末調整」など公開解説があるため、該当者がいる会社は【要実測】で当該ページを開き、外注範囲に含むかを見積に書いてください。
催促を社内に残す理由
代行に「催促込み」を頼んでも、次は社内に残した方が事故が少ないことが多いです。
- 就業規則・手当の例外を知っているのは社内
- 未提出の人事的な意味(評価・配属と無関係でも、連絡チャネルは社内)
- 個人情報の一次受付を外部に全面委託すると、受け渡し設計が複雑になる
外注は「不備の返却理由を定型化する」「計算と突合を早く回す」側に寄せ、催促の最終責任は社内の担当メールに置くと、範囲比較がしやすくなります。
過不足の精算を年調契約に含めるか
年末調整の計算結果には、過不足の精算が続きます。精算をいつ・どの給与に反映するかは社内方針です。外注が見積に含めるのは「過不足額の一覧作成まで」なのか「反映後の再確認まで」なのかを分けて書いてください。国税庁にも過不足額の精算に関する公開解説があるため、該当手順は【要実測】で確認し、個別の税務判断は顧問へ委ねます。
代行を選ぶ基準
業者比較は、次を同じ表に転記してください。
1. 範囲(単発の定義)
- 計算のみ/不備チェック込み/従業員への催促代行まで
- 法定調書・給与支払報告書を含むか(含まないなら誰がやるか)
- 再計算の回数
2. SLA
- 資料締切(社内→外注)
- 一次結果の返却日
- 最終確定の返却日
- 繁忙期の受付上限(「人数次第で断る」条件)
3. 単価の単位
人数単価、基本料+従量、不備1件あたり、再提出加算など。単位が違う見積は換算してから比較します。本記事は相場金額を断定しません。
4. 通年給与委託との関係
同じ業者でも、通年契約の「込み」なのか、年末だけ別見積なのかを明示してください。込みの場合も、催促の主体が社内なら、その工数は消えていません。
5. 個人情報と再委託
年末調整は控除証明など機微な書類が集まります。再委託の有無、保管期間、破棄手順を確認してください。
6. ツール連携
給与ソフト/会計ソフトへの取り込み形式(CSV、PDF、専用API)。会計側の受け皿は経理DXの進め方と月次決算を早める方法の延長で設計します。
| 基準 | 不合格の例 |
|---|---|
| 範囲 | 「年末調整一式」のみ |
| SLA | 返却日未記載 |
| 単価 | 単位が揃わない3社比較 |
| 通年との分界 | 「ついでにやります」口頭 |
| 個人情報 | 個人メール添付が前提 |
| 連携 | 納品が紙だけ |
見積依頼に必ず書く6行
- 対象人数(正社員/パートの概数)と、中途入社・退職予定の有無
- 通年給与は社内か外注か(業者名は任意)
- 工程の○△×(回収催促/不備返却/計算/精算案/法定調書)
- 希望する一次返却日・最終返却日
- 受け渡し手段(ポータル必須、など)
- 昨年の主な失敗(回収遅れ、様式違い、前職源泉漏れ、など)
この6行があると、「一式」見積が減り、単価比較が意味を持ちます。
自計化・会計ソフトの周辺(年調代行そのものではない)
年末調整の計算を外注しても、仕訳・保存・翌年の給与台帳は社内(または記帳代行)に残ることが多いです。ここでは会計ソフトを、年調代行の代替ではなく周辺の自計化入口として示します(年調専用アフィではありません)。
freee法人向けの公開入口。年調代行そのものへのリンクではありません(2026-08-16確認)。
マネーフォワード クラウド会計の公開入口(2026-08-16確認)。
弥生会計 Next の公開入口(2026-08-16確認)。
| 状況 | 会計ソフトの置き方 | 向かない置き方 |
|---|---|---|
| 年調は外注・仕訳は自社 | 確定後の仕訳パターンを1枚にする | 確定PDFを毎月の勘定に手入力で積み上げるだけ |
| 翌年も同じ体制 | 従業員マスタの正を決める | 年調だけ別名簿で運用 |
| いずれ給与も自計化 | 人数・権限プランを公式で確認 | ルール未決のまま全モジュール契約 |
freee — 会計を中心に自計化を進める入口です。年末調整機能の有無・範囲は公式で再確認し、本記事の代行比較と混ぜないでください。
マネーフォワード — 会計と周辺サービスを足す形が公式に案内されています。年調データをどのサービスに残すかを権限表に書いてから比較してください。
弥生会計 Next — 法人のクラウド会計として、データ共有・プラン差が公式に案内されています。年調代行の選定基準とは別軸です。
横断比較はクラウド会計ソフト比較【中小企業】、人数・体制からの絞り込みは法人向け会計ソフトの選び方です。準備資料が無い会社には推しません。
向いていないケース(除外型)
先に直した方がよい例
- 毎年、申告書の一次回収率が低く、催促を外注に丸投げしたいだけ
- 通年給与の例外ルールが口頭のまま、年調だけ外注して精度を期待する
- 個人メールで保険証券画像を集めている(受け渡しルールが無い)
- 法定調書まで「たぶん含む」状態で最安値を選ぶ
- 担当交代と年調ピークを同じ月に詰め込む
向く例
- 配布・催促の社内カレンダーが守れる
- 不備返却の窓口が会社メールになっている
- 通年給与と年調の契約分界が文書化できる
経理全体を寄せたい場合はAI経理代行サービス比較、記帳中心は記帳代行サービス比較【中小企業】から入ってください。
FAQ
Q. 税理士に頼めば足りませんか。
A. 顧問範囲によります。相談のみ/計算/法定調書まで、が分かれていることがあります。見積で工程表の○△×を確認してください。優劣は断定しません。
Q. 通年の給与外注に年末調整を含めれば楽ですか。
A. 計算が楽になることはあっても、回収催促が消えるとは限りません。分界は給与計算アウトソーシング比較の工程表で書いてください。
Q. 様式は毎年同じでよいですか。
A. いいえ。年分・様式・電子化の案内は更新されます。【要実測】で国税庁の当該年ページを開き直してください。
Q. 未提出者はどうしますか。
A. 社内ルール(催促回数・期限後は確定申告案内等)を先に決め、外注の範囲に催促が含むかを契約に書いてください。個別の税務判断は顧問へ。
Q. いつから準備すればよいですか。
A. 目安は10月の配布計画からですが、会社の支給日・人数で前後します。保証される日程ではありません。
Q. 料金の相場はいくらですか。
A. 範囲と人数で幅が大きいため、本記事では金額を固定しません。見積は単位を揃えて比較してください。
Q. 電子化(年調ソフト)を使えば代行は不要ですか。
A. 回収と不備対応の工数が減ることはありますが、人数・例外・担当の有無で必要性が変わります。電子化の案内は国税庁の公開ページで【要実測】し、代行範囲と二重にならないよう工程表で書いてください。効果の保証はしません。
Q. パート・アルバイトが多いと何が大変ですか。
A. 在籍の出入りと、控除対象の該当・非該当の確認が増えます。名簿(B)の更新頻度を週次にするなど、会社側データの鮮度を見積条件に書いてください。
Q. 去年のファイルをコピーすれば足りますか。
A. 足りません。年分・様式・対象者が変わります。チェックリストのAは毎年【要実測】で更新してください。
Q. 一人社長・家族従業員だけでも代行を使う意味はありますか。
A. 人数が少ないと単価が見合わないことがあります。一方で、控除書類の整理と保存場所の固定だけは社内で先にやっておく価値があります。代行の要否は見積と社内工数の比較で決めてください。金額の断定はしません。
Q. 失敗した年のリカバリは何からですか。
A. 未提出・不備のリストを残し、翌年の配布カレンダーと催促回数に反映してください。同じ失敗を「忙しいから」で繰り返すと、代行を入れても品質は上がりません。
印刷用チェックリスト
- [ ] 通年給与と年調の契約分界を1行で書いた
- [ ] 従業員回収リスト(A)を当該年の様式で更新した【要実測】
- [ ] 会社側データ(B)の担当と期限を決めた
- [ ] 受け渡し手段(C)が個人メール添付になっていない
- [ ] 10〜12月カレンダーを社内と外注で共有した
- [ ] SLA(返却日・再計算回数)が見積にある
- [ ] 法定調書の担当が年調契約の外なら別途決まっている
- [ ] 確定後の仕訳・保存場所が経理用になっている
まとめ
年末調整代行は、業者名の比較より先に準備資料と進行管理が必要です。通年の給与委託と混ぜず、単発の範囲・SLA・個人情報・法定調書との分界を文書化してください。様式と期限は国税庁の当該年ページで【要実測】し、会計ソフトは自計化の周辺入口としてのみ扱います(年調専用アフィは未収録)。
次の一手は、上の印刷用チェックリストを1枚にし、10月の配布日を書き込むことです。通年の給与範囲が未整理なら給与計算アウトソーシング比較へ、締め全体が崩れているなら月次決算を早める方法へ、権限と証憑の渡し方が弱いなら経理業務の引き継ぎチェックリストへ進んでください。記帳中心の外注は記帳代行サービス比較【中小企業】です。
年末調整は毎年必ず来る単発業務です。テンプレとカレンダーを一度作れば翌年の立ち上げが早くなりますが、様式の【要実測】だけは省略しないでください。
コメント