「電帳法対応」と書かれた製品を比べても選べないのは、製品が対応している区分が同じではないからです。電子帳簿保存法には区分が複数あり、そのうち保存が義務なのは電子取引データだけです。この記事では国税庁の記載に沿って区分を確定させ、区分ごとに「システムで確認する項目」へ分解します。要件は条文番号つきで示すので、製品の資料と1対1で突き合わせられます。
※当記事はアフィリエイト広告を利用しています。リンクからの登録・契約で当サイトに報酬が発生する場合があります。
参考にした公的情報の確認日: 2026-08-13(国税庁「電子帳簿保存法の概要」「優良な電子帳簿の要件」「電子帳簿等保存制度特設サイト」「JIIMA認証情報リスト」、公益社団法人日本文書情報マネジメント協会(JIIMA)の認証制度ページを参照。要件は税制改正で変わります。 実際の判断時には国税庁の最新の記載を確認してください)
※本記事は制度とシステム選定に関する一般情報です。要件を満たしているかどうかの個別判断、加算税の適用の可否など税務上の判断は行いません。 個別の判断は顧問税理士または所轄税務署へご確認ください。
この記事で分かること
- 電子帳簿保存法の区分と、義務なのはどれか
- 電子取引データ保存で、システムに確認する項目
- 電子帳簿等保存の「一般」と「優良」の差(優良で過少申告加算税5%軽減)
- 検索機能の要件が3条件あることと、ダウンロードの求めに応じる場合に不要になる条件
- JIIMA認証を区分で読む方法と、認証だけでは足りない理由(国税庁の注記)
- 会計ソフトの標準機能で足りるケースと、専用システムが必要なケース
会計ソフト自体の比較はクラウド会計ソフト比較【中小企業】、自社の人数と経理体制から製品を絞る手順は法人向け会計ソフトの選び方、2社の指名比較はfreeeとマネーフォワードどっちがいい【2026】にまとめています。
先に区分を確定する(義務なのは電子取引だけ)
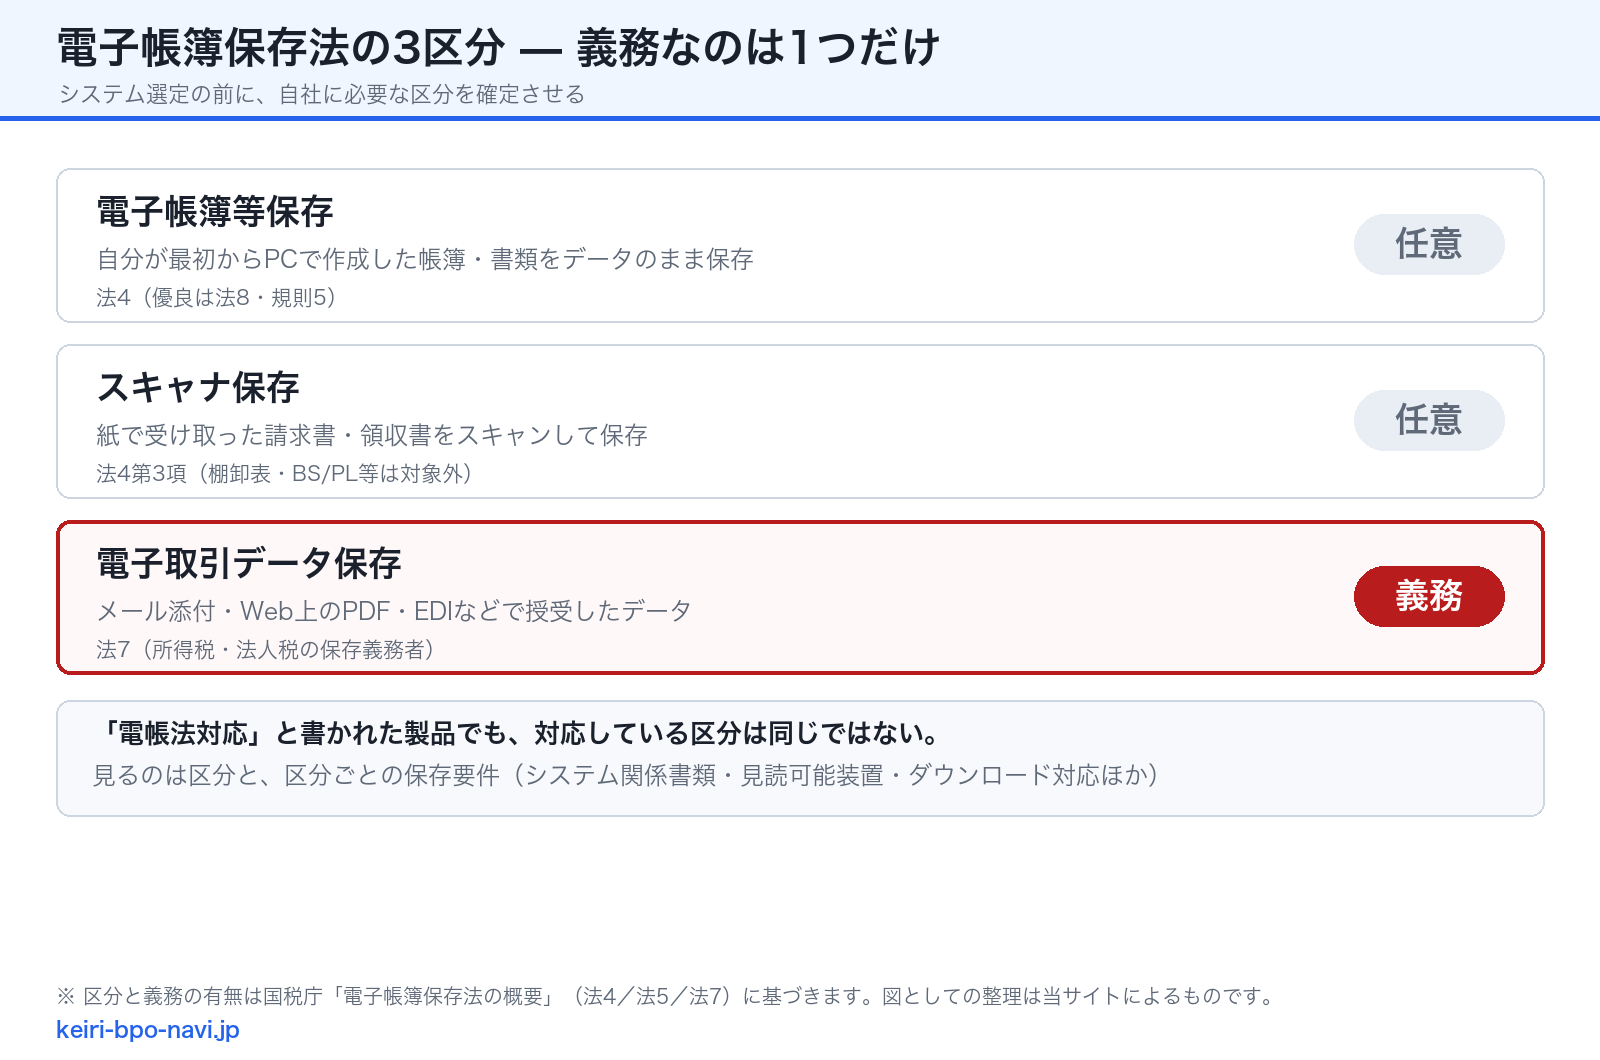
電子帳簿保存法の区分と義務の違い。区分と義務の有無は国税庁「電子帳簿保存法の概要」(法4/法5/法7)に基づき、図としての整理は当サイトによるものです。 システムを比べる前に、自社に必要な区分を確定させてください。
システム選定でつまずく最大の原因は、自社に必要な区分が決まっていないことです。国税庁の「電子帳簿保存法の概要」では、制度が次のように分かれています。
| 区分 | 何をデータで保存するか | 位置づけ | 根拠 |
|---|---|---|---|
| 電子帳簿等保存 | 自己が最初の記録段階から一貫してPCで作成した帳簿・書類 | 任意(要件を満たせばデータ保存に代えられる) | 電子帳簿保存法4 |
| COMによる保存 | 電磁的記録を出力して作成するマイクロフィルム | 任意(実務で使う企業は限られる) | 電子帳簿保存法5 |
| スキャナ保存 | 紙で受け取った・作成した国税関係書類をスキャンしたデータ | 任意 | 電子帳簿保存法4(第3項) |
| 電子取引データ保存 | 取引情報を電磁的方式で授受したデータ | 義務(所得税・法人税の保存義務者) | 電子帳簿保存法7 |
国税庁は電子取引について、所得税(源泉徴収に係る所得税を除く)及び法人税に係る保存義務者は、電子取引を行った場合には、一定の要件の下でその取引情報に係る電磁的記録を保存しなければならないと記載しています。ここだけが「しなければならない」で書かれています。
そして電子取引の範囲は広く定義されています。国税庁の記載では、EDI取引、インターネット等による取引、電子メールにより取引情報を授受する取引(添付ファイルによる場合を含む)、インターネット上にサイトを設けてそのサイトを通じて取引情報を授受する取引等が含まれます。つまり、取引先からメールでPDFの請求書が届いている会社は、すでに電子取引をしていることになります。
したがって、システム選定の優先順位はこうなります。
- 電子取引データの保存が要件を満たせるか(義務なので最優先)
- 紙を減らしたい(スキャナ保存)
- 帳簿をデータ保存し、加算税の軽減も取りたい(優良な電子帳簿)
3つ全部を同時に満たす必要はありません。1だけで足りる会社は多いので、そこを確定させると製品の候補が一気に減ります。
制度の全体像(国税庁の区分と根拠条文)
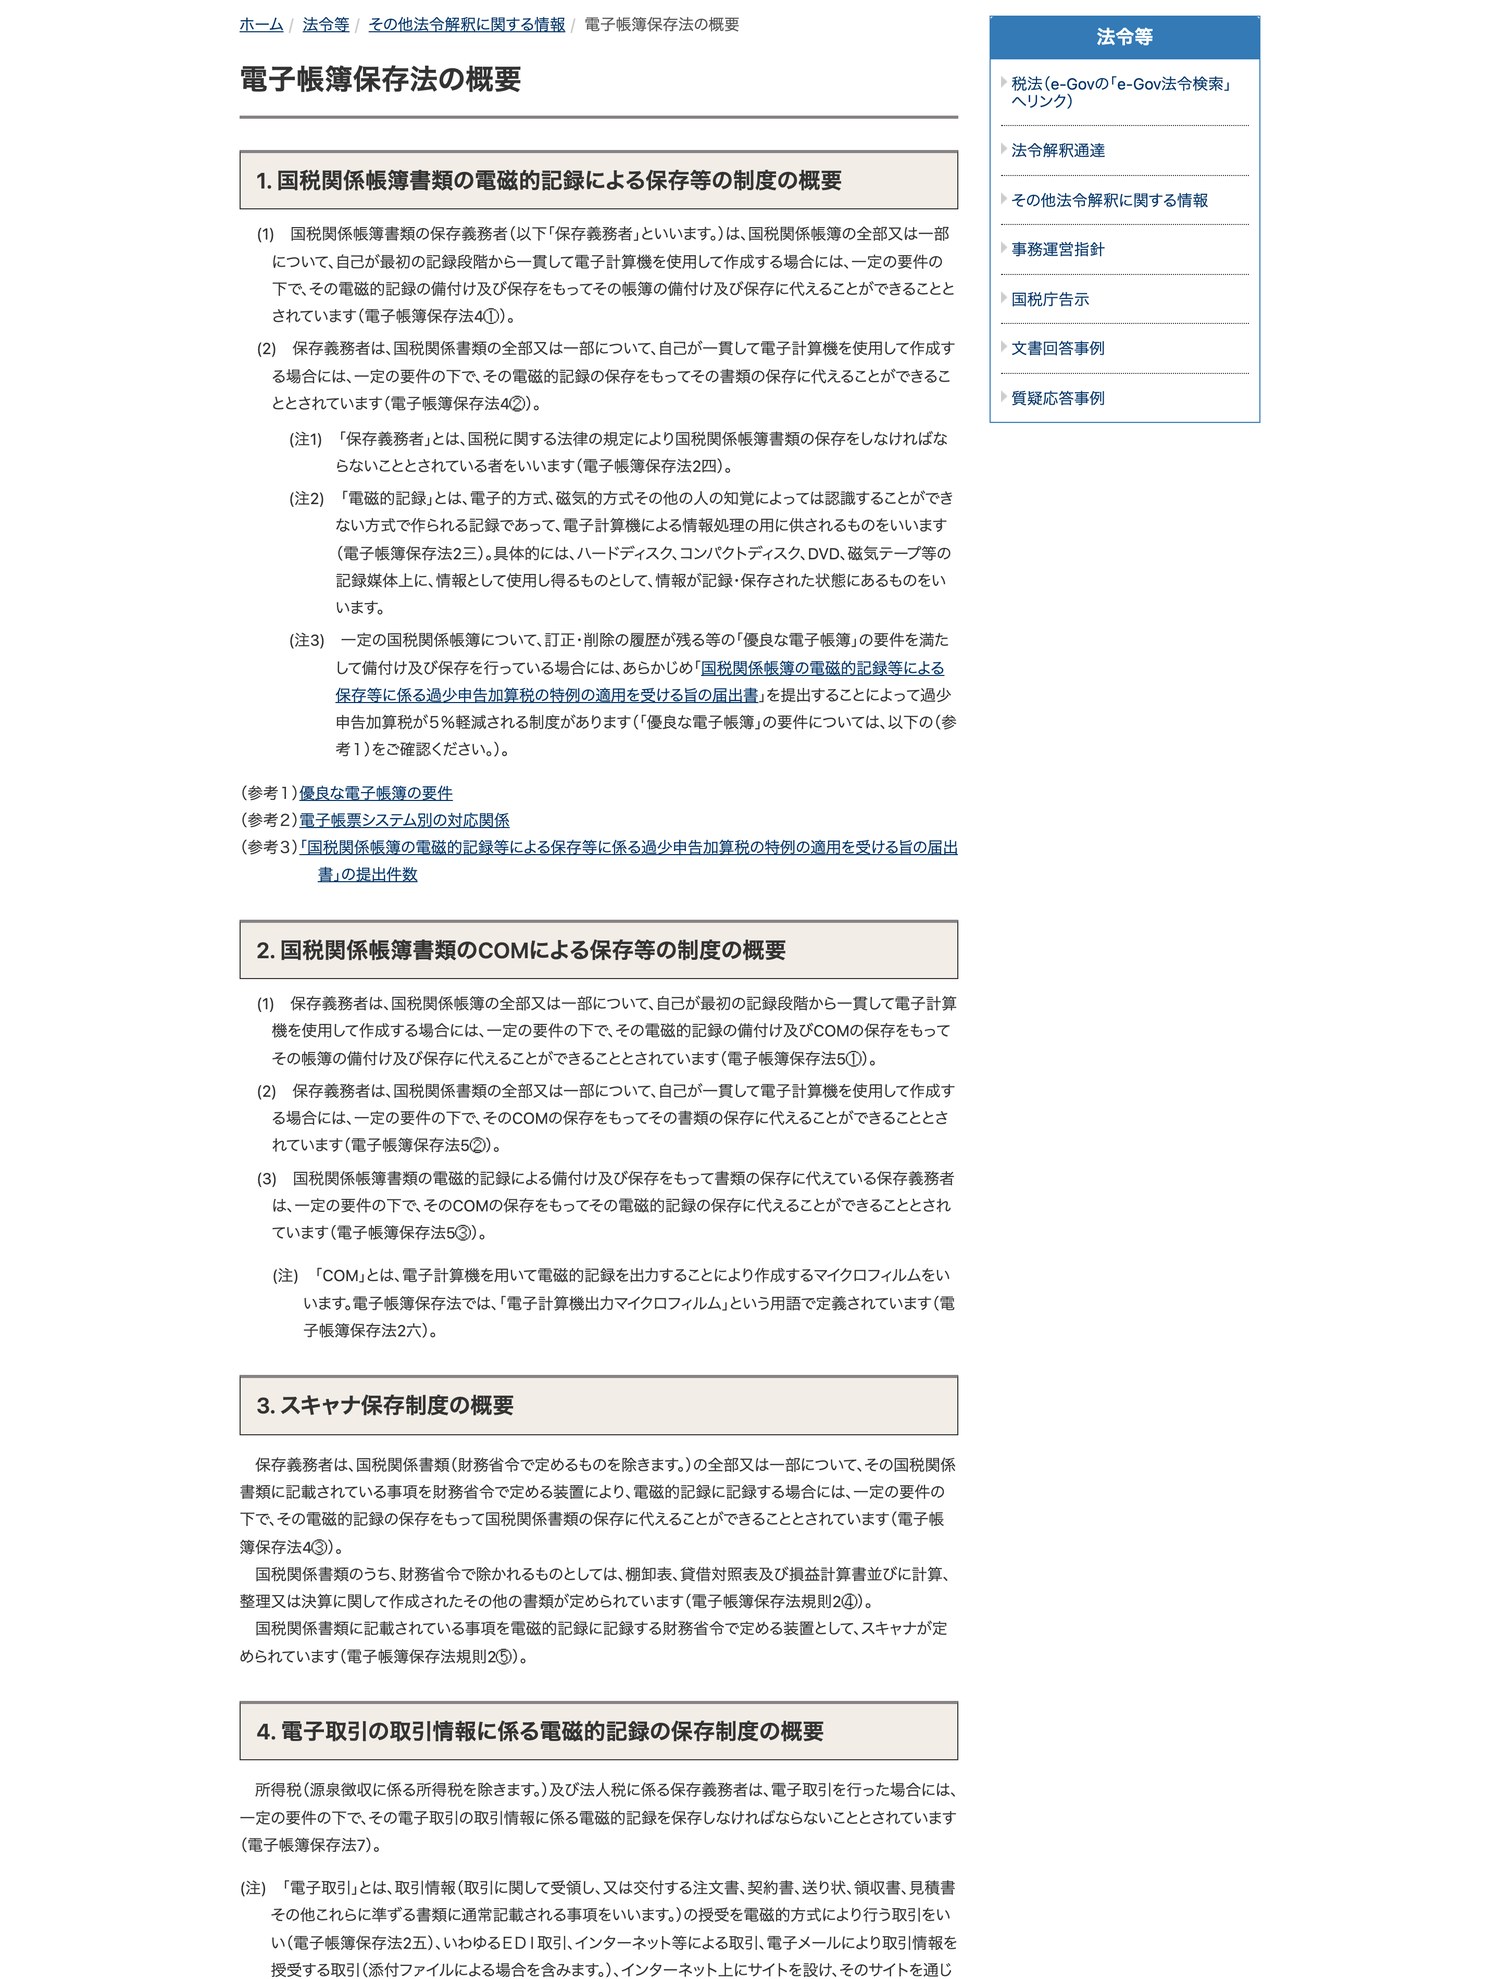
国税庁「電子帳簿保存法の概要」。制度ごとに根拠条文が示されています。スキャナ保存の対象から除かれる書類(棚卸表、貸借対照表・損益計算書など)もこのページに記載があります(2026年8月13日確認)。
もう1つ、選定前に押さえておくと迷わなくなる点があります。スキャナ保存には対象外の書類があることです。国税庁の記載では、国税関係書類のうち財務省令で除かれるものとして、棚卸表、貸借対照表及び損益計算書並びに計算、整理又は決算に関して作成されたその他の書類が定められています(電子帳簿保存法規則2)。
また、スキャナ保存で使う装置としてスキャナが財務省令に定められています。スマホのカメラで撮影したものをどう扱うかなど、運用の細部は国税庁のQ&Aで確認するのが確実です。
制度側の言葉を1つ覚えておくと製品資料が読めるようになります。「保存義務者」は、国税に関する法律の規定により国税関係帳簿書類の保存をしなければならないこととされている者(電子帳簿保存法2四)、「電磁的記録」は、電子的・磁気的方式その他人の知覚では認識できない方式で作られる記録で電子計算機による情報処理に供されるもの(同2三)です。製品資料が「電磁的記録の保存に対応」と書いているとき、それはこの定義の話をしています。
電子取引データ保存で確認する項目
義務である電子取引データ保存について、システム側で確認する項目を整理します。国税庁は電子取引関係のページで、電子取引データ保存要件チェックシート(令和6年11月)をPDFで公表しています。製品の資料と突き合わせるなら、このチェックシートを手元に置くのが最短です。
システムに確認するのは次の項目です。
| 確認項目 | 具体的に聞くこと | 満たせないと起きること |
|---|---|---|
| 保存の受け皿 | メール添付・Web明細・EDIのどの経路のデータを取り込めるか | 経路ごとに保存漏れが出る |
| 検索機能 | 取引年月日・取引金額・取引先で検索できるか | 税務調査時に提示できない |
| 範囲指定・組合せ検索 | 日付や金額の範囲指定、2項目以上の組合せ検索ができるか | 要件の充足度が下がる(後述の例外あり) |
| データのダウンロード | 税務職員のダウンロードの求めに応じられる形で出力できるか | 上の検索要件の一部免除が使えない |
| 訂正・削除の防止 | 訂正削除の履歴が残るか、または訂正削除できない仕組みか | 真実性の確保が説明できない |
| 事務処理規程 | サンプル規程の提供や社内運用の設定ができるか | システムだけでは要件が完結しない |
| 保存期間 | 契約終了後のデータ持ち出し方法・保存年限 | 解約時にデータが取り出せない |
最後の2つを製品比較の記事はほぼ書きません。 電帳法の要件は「機能」だけではなく「運用」も含みます。国税庁もJIIMA認証の案内の中で、保存等の要件には事務手続関係書類の備付けに関する事項等、機能に関する事項以外の要件もあり、それらを含め全ての要件を満たす必要があると明記しています。システムを入れれば終わり、ではありません。
電子帳簿等保存で確認する項目(一般と優良の差)
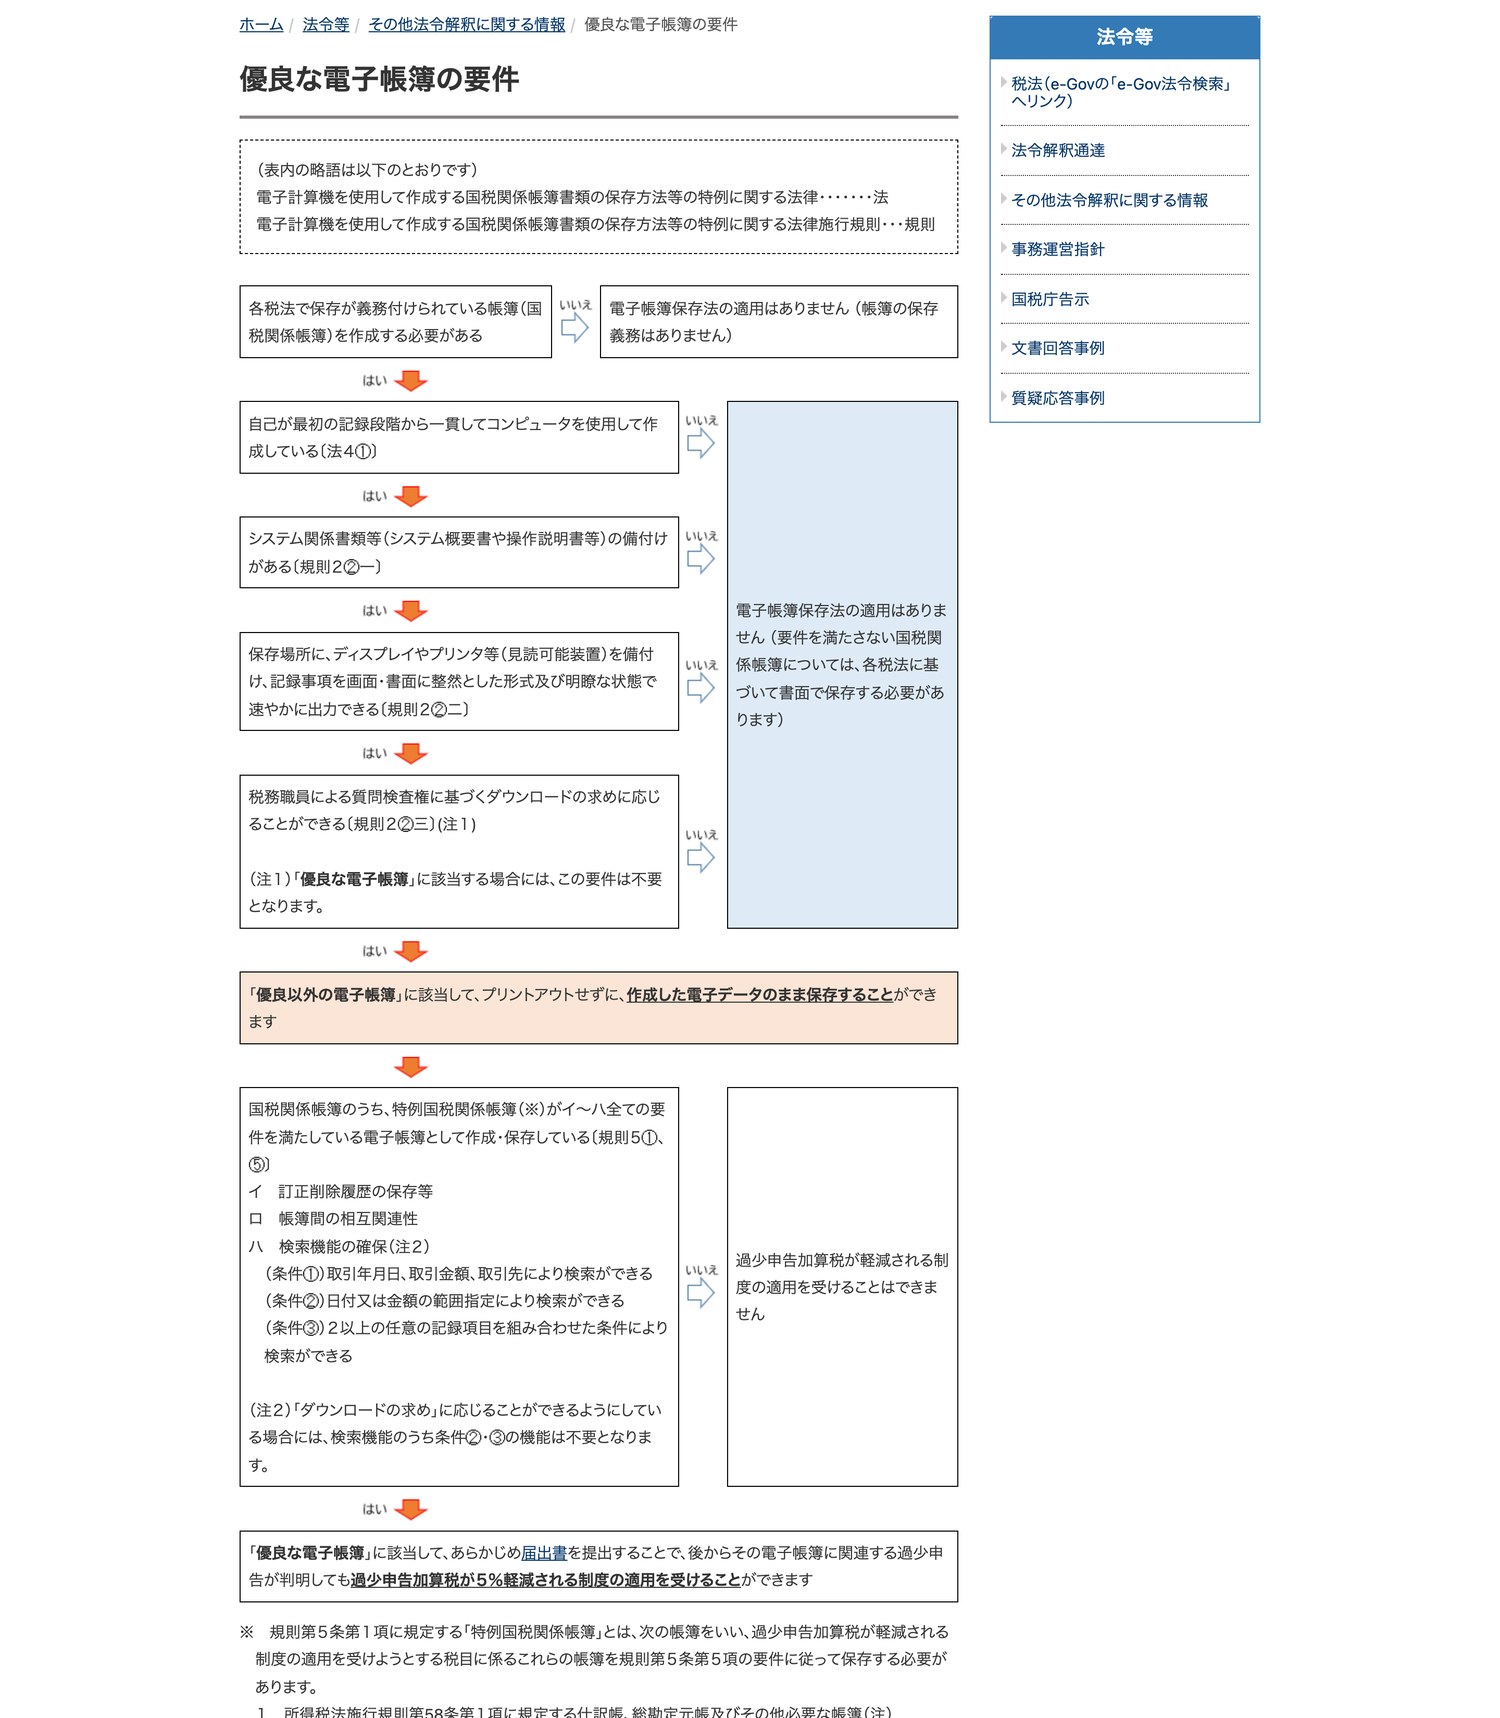
国税庁「優良な電子帳簿の要件」。上から順に判定していく形式で、一般の電子帳簿の要件と、優良な電子帳簿の追加要件(訂正削除履歴・帳簿間の相互関連性・検索機能)が分かれています(2026年8月13日確認)。
帳簿をデータのまま保存する場合の要件は、国税庁のこのページで判定できます。順序は次のとおりです。
まず一般の電子帳簿(優良以外)の要件
| # | 要件 | 根拠 | システムに確認すること |
|---|---|---|---|
| 1 | 自己が最初の記録段階から一貫してコンピュータを使用して作成している | 法4① | 途中から手書き・Excelを混ぜていないか |
| 2 | システム関係書類等(システム概要書や操作説明書等)の備付けがある | 規則2②一 | 概要書・操作説明書が入手できるか(クラウドはオンラインマニュアルの扱いを確認) |
| 3 | 保存場所にディスプレイやプリンタ等(見読可能装置)を備付け、記録事項を画面・書面に整然とした形式及び明瞭な状態で速やかに出力できる | 規則2②二 | 画面表示と印刷の両方ができるか |
| 4 | 税務職員による質問検査権に基づくダウンロードの求めに応じることができる | 規則2②三 | CSV等でのデータ出力に対応しているか |
これらを満たすと、プリントアウトせずに作成した電子データのまま保存できる(=「優良以外の電子帳簿」に該当する)と国税庁は説明しています。
次に優良な電子帳簿の追加要件
| 記号 | 要件 | 内容 |
|---|---|---|
| イ | 訂正削除履歴の保存等 | 訂正・削除の履歴が残る |
| ロ | 帳簿間の相互関連性 | 関連する帳簿の記録事項の関連性を確認できる |
| ハ | 検索機能の確保 | 下の3条件 |
検索機能の3条件は、国税庁の記載どおりに書くと次のとおりです。
- 取引年月日、取引金額、取引先により検索ができる
- 日付又は金額の範囲指定により検索ができる
- 2以上の任意の記録項目を組み合わせた条件により検索ができる
そして重要な例外があります。「ダウンロードの求め」に応じることができるようにしている場合には、検索機能のうち条件2・3の機能は不要と明記されています。製品の機能一覧で「範囲指定検索なし」となっていても、それだけで失格とは言えません。ここを知らずに製品を落としてしまうケースがあります。
優良な電子帳簿にすると何が変わるか。 国税庁の記載では、一定の国税関係帳簿について優良な電子帳簿の要件を満たし、あらかじめ「国税関係帳簿の電磁的記録等による保存等に係る過少申告加算税の特例の適用を受ける旨の届出書」を提出することによって、過少申告加算税が5%軽減される制度があります(規則5、法8関係)。対象は特例国税関係帳簿で、所得税法施行規則第58条第1項・法人税法施行規則第54条に規定する仕訳帳、総勘定元帳及びその他必要な帳簿、消費税法に規定する帳簿が挙げられています。「その他必要な帳簿」は売上帳・仕入帳・経費帳・売掛帳・買掛帳・受取手形記入帳などの記載事項に係る帳簿として整理されています。
※届出書は「あらかじめ」提出するものです。あとから遡って適用を受けるものではないため、システム選定と同時に手続きの段取りを決めておく必要があります。提出の可否や記載内容は顧問税理士・所轄税務署に確認してください。
会計ソフト側で帳簿を作る場合、この要件を満たせるかは製品とプランで変わります。たとえばマネーフォワード クラウド会計では、公式のプラン詳細で「電帳法 優良電子帳簿への対応」がビジネスプランのみ ○ と表示されています(下図)。
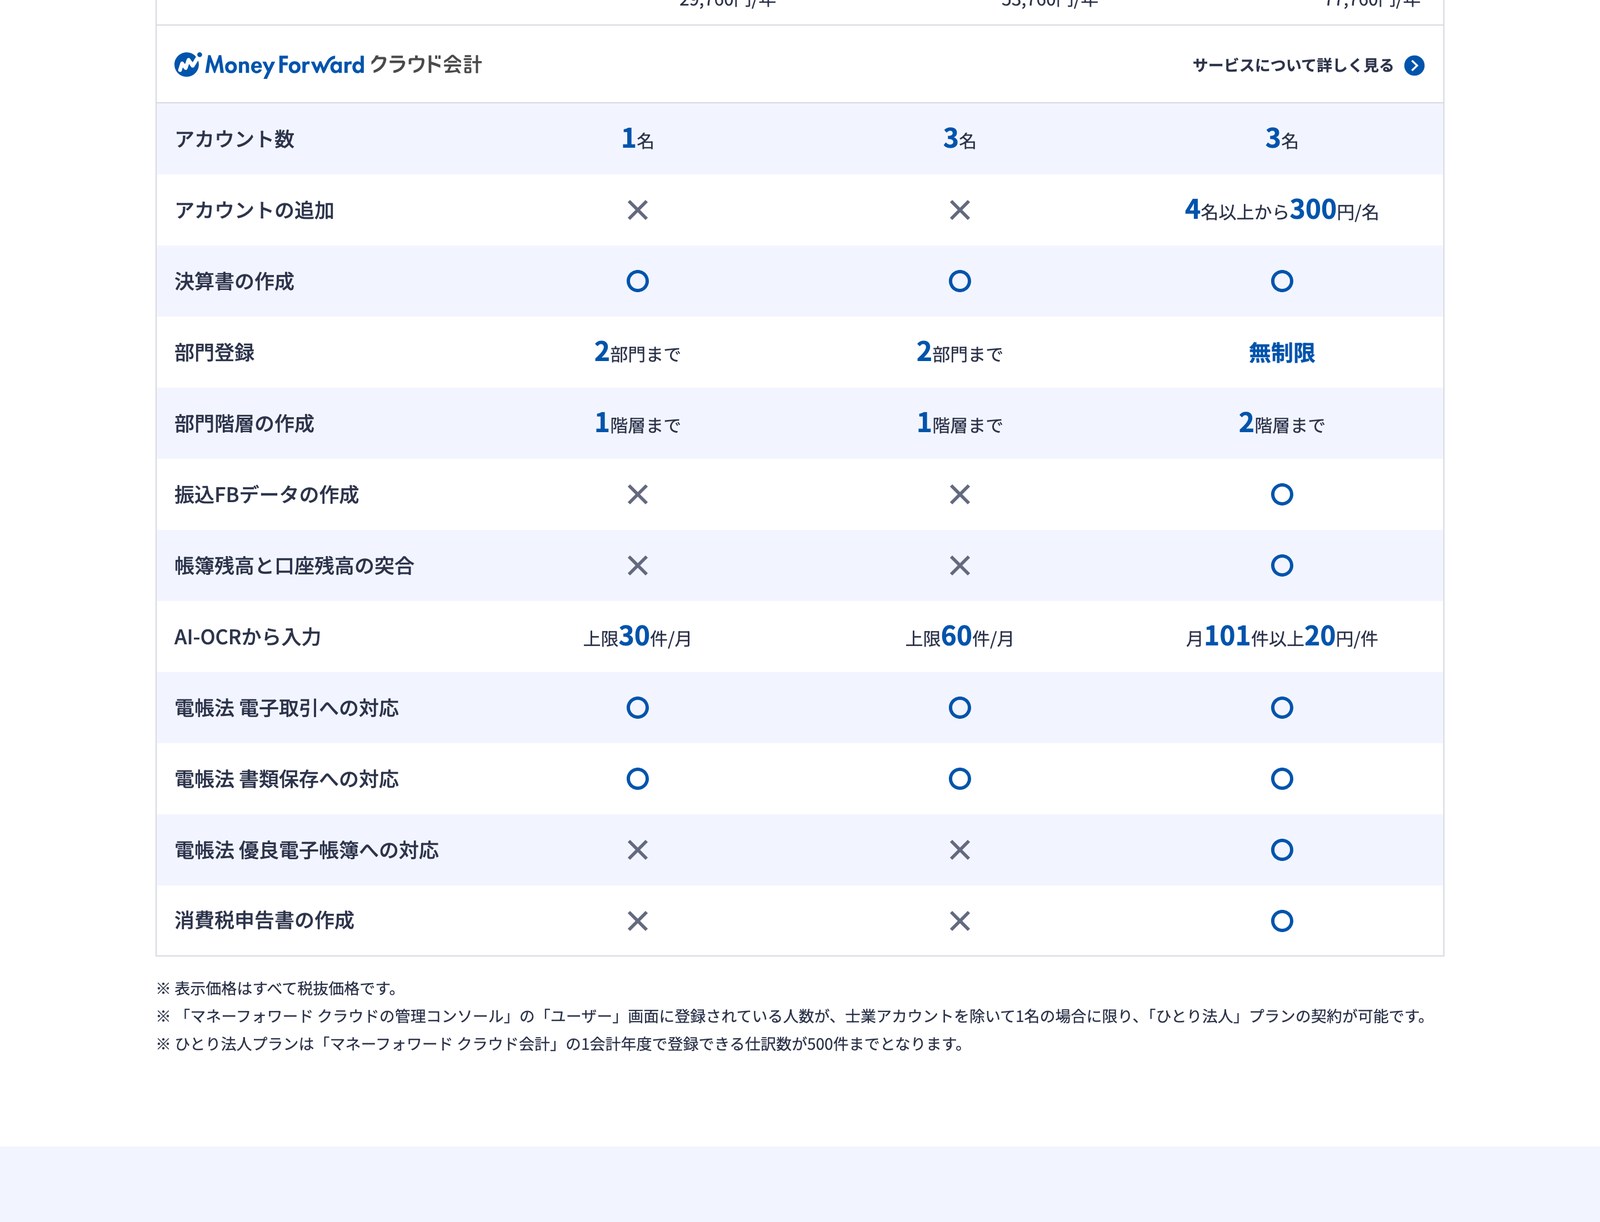
マネーフォワード クラウド会計の「プラン詳細」。電子取引への対応・書類保存への対応は3プラン共通ですが、優良電子帳簿への対応はビジネスプランのみと表示されています。公式サイトに掲載されている表で、契約後の管理画面ではありません(2026年8月13日確認)。
同じ製品名でもプランで対応区分が変わるため、製品名だけで判断せず、プラン単位で確認してください。
スキャナ保存で確認する項目
紙の請求書・領収書をスキャンしてデータで保存する区分です。要件は電子取引より細かいため、製品側で確認する項目も増えます。
| 確認項目 | システムに確認すること |
|---|---|
| 入力期間 | 受領から入力までの期間を管理・記録できるか |
| 解像度・階調 | 求められる解像度とカラー階調で保存できるか(スキャナ・複合機側の仕様も含む) |
| タイムスタンプまたは訂正削除の履歴 | どちらの方式で真実性を担保するのか |
| 帳簿との相互関連性 | スキャンした書類と仕訳を紐づけられるか |
| 検索機能 | 取引年月日・取引金額・取引先で探せるか |
| 見読可能装置 | 画面表示と印刷が要件どおりにできるか |
| 対象外書類の扱い | 棚卸表・貸借対照表・損益計算書などは対象外である点を運用に落とせているか |
解像度・階調・入力期間などの数値要件は改正が入る部分なので、この記事では具体的な数値を断定しません。国税庁のスキャナ保存関係のページ(法令・通達・Q&A・パンフレット「はじめませんか、書類のスキャナ保存」)で、導入時点の要件を必ず確認してください。製品ベンダーの資料が古い改正内容のまま更新されていない場合があります。
なお、スキャナ保存は義務ではありません。紙のまま保管し続ける選択も適法です。「電帳法だから全部スキャンしなければ」という理解でシステムを大きく入れると、費用と運用負荷だけが増えます。
JIIMA認証は「区分」で見る
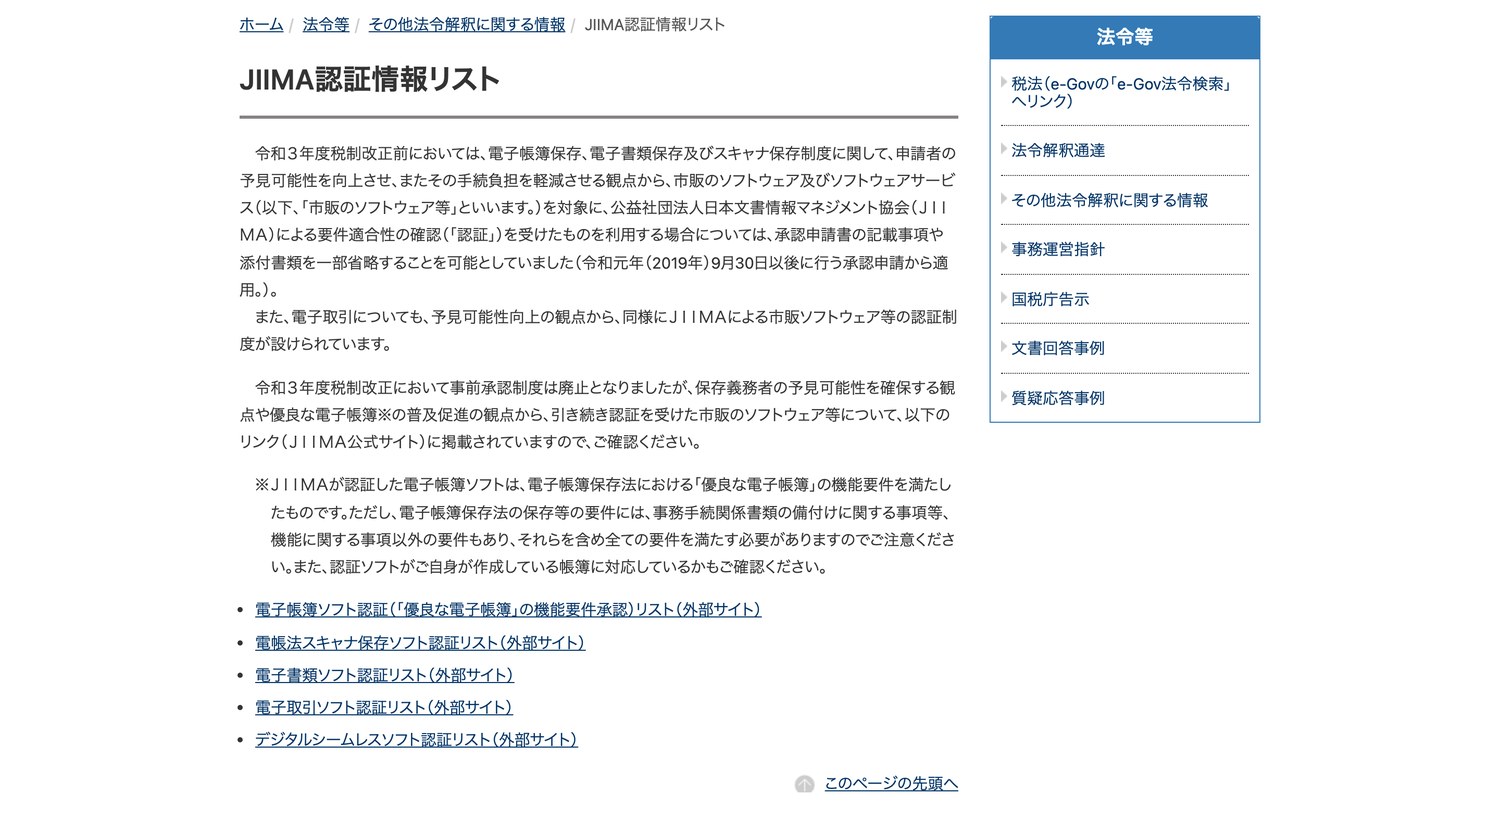
国税庁「JIIMA認証情報リスト」。認証は区分ごとにリストが分かれています(2026年8月13日確認)。
製品選定を早く終わらせたいなら、JIIMA認証(公益社団法人日本文書情報マネジメント協会による要件適合性の確認)を使うのが実務的です。国税庁のページからリストにたどれます。ポイントは、認証が区分ごとに分かれていることです。
| 認証リスト | 何を確認した認証か | 自社に必要な場面 |
|---|---|---|
| 電子帳簿ソフト認証 | 「優良な電子帳簿」の機能要件を満たすことの認証 | 加算税の軽減まで取りたい |
| 電帳法スキャナ保存ソフト認証 | スキャナ保存の法的要件 | 紙をスキャンして保存する |
| 電子書類ソフト認証 | 電子書類保存の法的要件 | 自社で作った書類をデータ保存する |
| 電子取引ソフト認証 | 電子取引の法的要件 | メールPDF等の保存(義務) |
| デジタルシームレスソフト認証 | 上記を横断する認証 | 複数区分をまとめて満たしたい |
「JIIMA認証を取得しています」だけでは判断材料になりません。 必要なのは「自社に必要な区分の認証を取得しているか」です。電子取引の保存が目的なのに電子帳簿ソフト認証しか持っていない製品を選ぶと、目的と認証がずれます。
さらに国税庁は、この認証について2点を注記しています。
- JIIMAが認証した電子帳簿ソフトは、電子帳簿保存法における「優良な電子帳簿」の機能要件を満たしたものである
- ただし保存等の要件には、事務手続関係書類の備付けに関する事項等、機能に関する事項以外の要件もあり、それらを含め全ての要件を満たす必要がある。また認証ソフトが自身が作成している帳簿に対応しているかも確認する必要がある
つまり認証は「機能面のふるい」であって、免罪符ではありません。事務処理規程の整備や運用ルールは自社の仕事として残ります。
なお、令和3年度税制改正で事前承認制度は廃止されています(承認申請の負担軽減のために設けられた認証制度が、廃止後も予見可能性の確保と優良な電子帳簿の普及促進の観点で続いている、という位置づけです)。「税務署の承認を取る」という古い前提で書かれた記事や資料には注意してください。
会計ソフト側で足りるか、専用システムが必要か
区分が決まったら、次は「どこで保存するか」です。判断軸は、扱う件数と保存の起点です。
| 状況 | 現実的な選択 | 理由 |
|---|---|---|
| メールPDFの請求書が月10〜30件・会計ソフト導入済み | 会計ソフトの標準機能(証憑保存・ストレージ機能) | 仕訳と証憑が同じ場所に残るので相互関連性を作りやすい |
| 月100件以上・請求書の受領経路が複数 | 請求書受領サービス+会計ソフト連携 | 受領・データ化・保存の工程を分けたほうが破綻しない |
| 紙も電子も混在・拠点が複数 | スキャナ保存対応のシステムを含めて設計 | 経路ごとに保存先が分かれると保存漏れが出る |
| 加算税の軽減(優良)まで取りたい | 優良の要件に対応した会計ソフトのプラン+届出書 | 機能要件はプラン差で変わる |
| 経理の人手が足りない | 代行と組み合わせる | システムを入れても入力する人がいなければ運用が止まる |
会計ソフト側の対応状況は、製品ごとに書き方が違います。freee は法人向け料金プランの比較表でインボイス制度・電子帳簿保存法対応が3プランに並んでいます(2026年8月13日確認)。弥生会計 Next は証憑の保存・管理を基本機能に含み、電子帳簿保存・検索、スキャナ保存・検索が機能一覧に並びます。表記の粒度が各社で違うため、「どの区分か」を必ず確認してください。
操作画面のイメージはfreee会計の使い方・マネーフォワード クラウド会計の使い方、弥生の製品の違いは弥生会計 Next と弥生会計 オンラインの違いにまとめています。請求書の受領を分離する場合は請求書受領サービス比較、経費精算側から入る場合はインボイス対応の経費精算システム比較が対応する記事です。入力する人が足りない場合はAI経理代行サービス比較・バックオフィス代行サービス比較を先に読んでください。
導入前チェックリスト(8項目)
- 自社に必要な区分を書き出したか。 電子取引(義務)/スキャナ保存/電子帳簿等保存のどれが必要か
- 電子取引の経路を全部数えたか。 メール添付・Web明細・EDI・クラウドサービス上のダウンロード
- 検索の3条件と、ダウンロード対応による免除を製品資料と突き合わせたか
- 必要な区分のJIIMA認証を取得しているか(国税庁のリンク先リストで確認)
- 事務処理規程のサンプル提供があるか、または自社で用意できるか
- 優良を狙うなら届出書の提出時期と対象帳簿を税理士と確認したか
- 解約時のデータ持ち出し方法と保存年限を確認したか
- 顧問税理士が同じ環境を見られるか(会計事務所とのデータ共有の可否)
このうち3と5は、比較記事や製品ページを読んでいるだけでは埋まりません。 資料請求か問い合わせで確認する項目です。
よくある誤解(除外型)
「電帳法対応の製品を入れれば対応完了」ではありません。 国税庁が明記しているとおり、要件には事務手続関係書類の備付けなど機能以外のものが含まれます。運用ルールと規程は自社の作業として残ります。
「紙は全部スキャンしないといけない」ではありません。 スキャナ保存は任意です。紙のまま保管する選択も適法で、棚卸表・貸借対照表・損益計算書などはそもそもスキャナ保存の対象から除かれています。
「税務署の承認が必要」ではありません。 令和3年度税制改正で事前承認制度は廃止されています。承認申請前提の手順を書いた資料は古い可能性があります。
「優良な電子帳簿にすれば必ず加算税が減る」ではありません。 要件充足に加え、あらかじめ届出書を提出していることが前提で、対象は特例国税関係帳簿です。適用の可否は個別判断になるため、税理士・税務署に確認してください。
「JIIMA認証があれば自社の帳簿でも大丈夫」ではありません。 国税庁は、認証ソフトが自身が作成している帳簿に対応しているかも確認するよう注記しています。
FAQ
Q. メールでPDFの請求書を受け取っています。印刷して保管していますが問題ありますか。
A. 電子取引の取引情報に係る電磁的記録の保存は、所得税・法人税の保存義務者について法7で定められています。紙に出力して保管する扱いの可否や自社の状況への当てはめは個別判断になるため、顧問税理士または所轄税務署に確認してください。制度の内容は国税庁の電子取引関係のページと「電子取引データ保存要件チェックシート」で確認できます。
Q. 検索機能に範囲指定がない製品は選べませんか。
A. 一律に選べないわけではありません。国税庁は、ダウンロードの求めに応じることができるようにしている場合には、検索機能のうち日付・金額の範囲指定と2以上の項目の組合せの機能は不要と記載しています。ただし取引年月日・取引金額・取引先での検索は必要です。
Q. 優良な電子帳簿にすると、どのくらい得ですか。
A. 要件を満たしてあらかじめ届出書を提出している場合、後からその電子帳簿に関連する過少申告が判明しても過少申告加算税が5%軽減される制度があると国税庁が記載しています。金額の効果は申告内容によって変わるため一般化できません。
Q. 会計ソフトを変えずに、電子取引の保存だけ別サービスで対応できますか。
A. 運用としては可能です。ただし保存先が分かれると、帳簿との相互関連性の説明と、保存漏れの管理が難しくなります。件数が少ないうちは会計ソフト側の証憑保存機能にまとめるほうが管理は簡単です。
Q. どの製品が「電帳法に完全対応」ですか。
A. 本記事ではその形の断定をしません。要件には機能以外の項目が含まれ、同じ製品でもプランによって対応区分が変わる(例: マネーフォワードは優良電子帳簿への対応がビジネスプランのみ)ためです。必要な区分を確定し、JIIMA認証のリストと製品資料で個別に確認してください。
Q. 令和7年度の改正で何か変わりましたか。
A. 国税庁の電子帳簿・電子書類関係および電子取引関係のページに、「請求書等を帳簿に自動連携する仕組みに対応した制度が新設されました~令和7年度税制改正による電子帳簿等保存制度の見直しの概要~」(令和7年4月)という資料が掲載されています。内容は当該資料と最新の法令解釈通達で確認してください。本記事では改正内容の詳細な解釈は行いません。
Q. 税理士に相談する前に、自分で何を用意しておくとよいですか。
A. ①電子取引の経路の一覧(メール・Web明細・EDIなど)②月あたりの件数③現在の保管方法④使っている会計ソフトとプラン名⑤必要な区分の候補、の5点です。これがあると相談が要件の確認から始められます。
まとめ
電子帳簿保存法対応システムの選び方は、製品比較ではなく区分の確定から始まります。
- 義務は電子取引データ保存(法7)だけ。 スキャナ保存と電子帳簿等保存は任意
- 一般の電子帳簿の要件はシステム関係書類の備付け〔規則2②一〕・見読可能装置〔同二〕・ダウンロードの求めへの対応〔同三〕
- 優良の追加要件は訂正削除履歴・帳簿間の相互関連性・検索機能(3条件)。ダウンロード対応があれば範囲指定と組合せ検索は不要
- 優良+あらかじめ届出書で過少申告加算税5%軽減(対象は特例国税関係帳簿)
- JIIMA認証は区分ごと。必要な区分の認証を見る。認証は機能面の確認で、事務処理規程などの運用要件は残る
- 同じ製品でもプランで対応区分が変わる
要件の判断そのものは税務の領域です。この記事は確認項目を揃えるところまでを担当します。 実際の充足判断と届出は、顧問税理士または所轄税務署に確認してください。
製品の候補を絞る段階に戻るならクラウド会計ソフト比較【中小企業】、受領業務から分ける場合は請求書受領サービス比較へ進んでください。
コメント